Wildunfall: Sofort richtig handeln
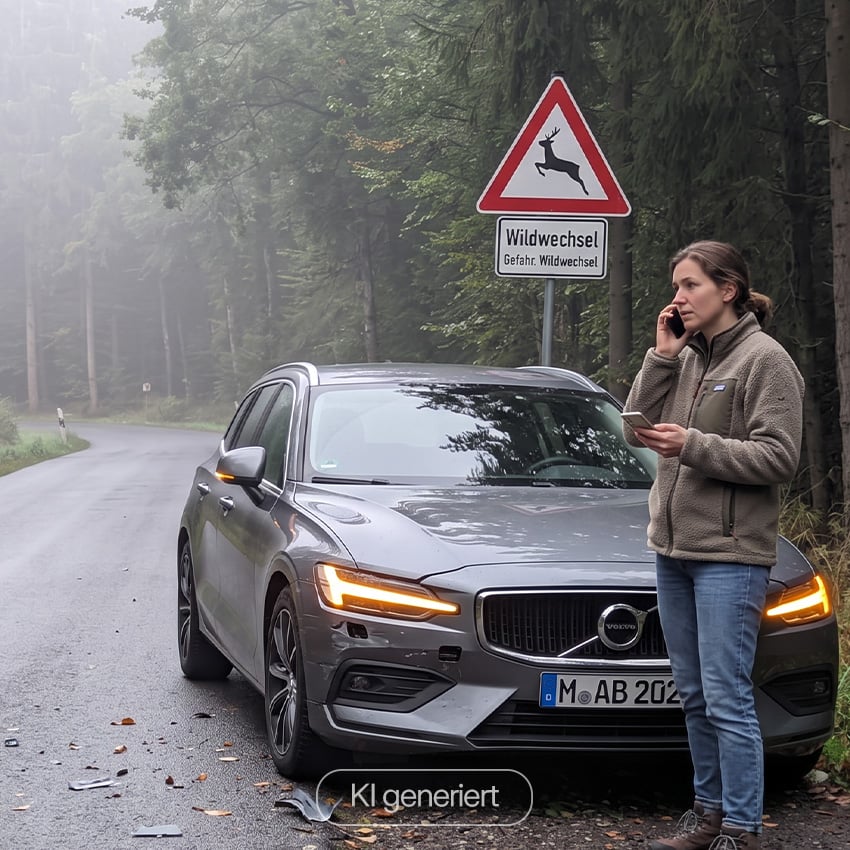
Ein Wildunfall bedeutet akuten Stress. Die richtige Kfz-Versicherung und das korrekte Verhalten am Unfallort schützen Sie vor hohen Kosten und rechtlichen Folgen.

Bei einem Wildunfall kommt es darauf an, wie der Schaden entstanden ist und welches Tier involviert war:
Für Schäden durch direkte Kollision ist in der Regel die Teilkaskoversicherung zuständig, für Ausweichmanöver ohne Tierberührung greift die Vollkaskoversicherung.
Wie häufig und kostenintensiv Wildunfälle im Alltag sind, zeigen aktuelle Zahlen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV):

Über 1 Milliarde Euro Schaden durch Wildunfälle im Jahr 2024.
Quelle: GDV

4.100 EUR beträgt die durchschnittliche Schadenhöhe nach einem Wildunfall.
Quelle: GDV
Mehr als 720 Wildunfälle passieren täglich auf deutschen Straßen, über 276.000 Wildunfälle pro Jahr.
Quelle: GDV

Wildunfälle verursachen enorme Kosten und eine falsche Reaktion am Unfallort gefährdet oft die Regulierung.
Quelle: GDV
Typische Ursachen für hohe Kosten sind zerstörte Frontpartien, beschädigte Sensoren oder fatale Ausweichmanöver in den Straßengraben.
Zurich Kfz-Versicherung
Schon ab 44,13 EUR monatlich können Sie bei Zurich eine leistungsstarke Kfz-Versicherung abschließen.
Oder lassen Sie sich individuell von den Zurich Expertinnen und Experten beraten:
Was versteht man unter einem Wildunfall?
Von einem Wildunfall spricht man, wenn ein Fahrzeug in Bewegung ist und unvorhergesehen mit einem Tier kollidiert, wodurch ein Sachschaden am Auto entsteht.
Damit die Versicherung den Schaden übernimmt, kommt es auf vier Punkte an:
- Herkunft/Tierart: Das Tier muss von der Versicherungspolice abgedeckt sein.
- Austritt/Kollision: Es kam zu einer direkten Berührung zwischen dem Fahrzeug und dem Tier.
- Ursache: Der Unfall passierte plötzlich während der Fahrt (das Fahrzeug darf nicht parken).
- Zustand/Beweisbarkeit: Der Zusammenstoß kann durch Spuren (Blut, Haare) oder eine offizielle Wildunfallbescheinigung nachgewiesen werden. Die Bescheinigung erhalten Sie von der Polizei.
Wichtige Abgrenzungen:
- Ein Ausweichschaden: Wenn Sie ausweichen und gegen einen Baum prallen, ohne das Tier zu berühren, gilt dies nicht als klassischer Teilkasko-Schaden.
- Schäden an parkenden Autos (zum Beispiel durch einen Marderbiss) zählen zu einer anderen Deckungskategorie und sind keine Wildunfälle im Sinne einer Kollision.

Kurz gesagt: Damit die Versicherung bei einem Wildunfall anfallende Kosten übernimmt, muss es zu einer direkten Kollision während der Fahrt kommen, die Tierart muss in den Versicherungsbedingungen eingeschlossen sein und der Unfallhergang muss nachweisbar dokumentiert werden.
Wild- oder Tierunfälle passieren plötzlich.
Ein querendes Reh oder ein ausweichender Hund reichen aus: Die Zurich Kfz-Versicherung ersetzt beschädigte Fahrzeugteile, bietet im Top-Schutz eine Neuwertentschädigung für Neuwagen und unterstützt Sie bei der Regulierung.
Welche Versicherung zahlt bei einem Wildunfall?
Bei einem Wildunfall kommt es darauf an, wie der Unfall abgelaufen ist und wer oder was beschädigt wurde, denn je nach Situation ist eine andere Versicherung zuständig: in der Regel die Teilkaskoversicherung oder die Vollkaskoversicherung.
Sie übernimmt Schäden am eigenen Fahrzeug durch die direkte Kollision mit Wild oder Tieren, vorausgesetzt, die Tierart ist im Tarif eingeschlossen.
Beispiel: Ein Wildschwein kreuzt die Fahrbahn, Sie können nicht mehr bremsen und die Frontschürze zersplittert: Die Teilkaskoversicherung ersetzt den Schaden abzüglich der vereinbarten Selbstbeteiligung.
Sie zahlt, wenn das Fahrzeug durch ein Ausweichmanöver ohne Tierberührung beschädigt wird oder Sie den Unfall selbstverschuldet herbeigeführt haben.
Beispiel: Sie weichen einem Fuchs aus, berühren das Tier nicht, prallen aber in die Leitplanke: Die Vollkaskoversicherung übernimmt die Reparaturkosten.
Wenn Tiere den Weg kreuzen, zählt der richtige Schutz.
Ob direkte Kollision oder Ausweichmanöver ohne Kontakt: Mit der passenden Kfz-Versicherung sind Sie finanziell abgesichert.

Was ist der Unterschied zwischen "Haarwild" und "Tieren aller Art"?
Haarwild = Die gesetzliche Basis-Teilkasko zahlt oft ausschließlich bei Kollisionen mit Haarwild nach dem Bundesjagdgesetz (zum Beispiel Rehe, Wildschweine, Hirsche, Füchse).
Tiere aller Art = Der Versicherungsschutz ist erweitert und umfasst Kollisionen mit Tieren jeglicher Art (zum Beispiel auch Hunde, Katzen, Kühe, Pferde oder Vögel).
Wichtig zu wissen: Bei vielen Standard-Tarifen bleiben Sie nach einem Unfall mit einem Hund oder Vogel auf den Kosten sitzen. Die Zurich Teilkasko deckt im Top-Tarif "Tiere aller Art" standardmäßig ab.
Leistungen der Zurich Kfz-Versicherung bei Wildunfall
Die Kfz-Versicherung von Zurich zahlt bei einem Wildunfall für beschädigte oder zerstörte Teile an Ihrem Fahrzeug, wenn es sich um ein versichertes Ereignis handelt. Erstattet werden in der Regel die Reparaturkosten sowie weitere vertraglich vereinbarte Leistungen.
Über die Zurich Kfz-Versicherung versichert:
- Schäden durch Kollisionen mit Tieren aller Art im Top-Tarif (nicht nur Haarwild)
- Reparaturkosten am eigenen Fahrzeug nach einem direkten Zusammenstoß
- Neuwertentschädigung – Ersatz bis zu 24 Monate bei einem Totalschaden (für Neuwagen), im Premium-Tarif bis zu 48 Monate
- Schäden durch Ausweichmanöver (über die Vollkaskoversicherung)
- Schutz vor Rückstufung der Schadenfreiheitsklasse bei Ausweichschäden, sofern ein Rabattschutz abgeschlossen wurde
Nicht über die Zurich Kfz-Versicherung versichert:
- Ausweichschäden ohne Tierberührung, wenn ausschließlich eine Teilkasko besteht und das Ausweichen nicht der Rettung von Menschenleben diente
- Schäden, die vorsätzlich herbeigeführt wurden
- Verletzung von Pflichten, wie Fahrerflucht oder das Unterlassen der polizeilichen Meldung, kann zu Leistungskürzungen führen
Kurz gesagt: Die Zurich Kfz-Versicherung umfasst alles, was nach einem Wildunfall wichtig ist, bezahlt Reparaturen für Tiere aller Art und schützt Sie in der Vollkasko durch den Rabattschutz vor teuren Hochstufungen bei Ausweichmanövern. All das sorgt dafür, dass Sie sich darauf verlassen können, dass die finanziellen Folgen geregelt sind.
Wildunfall vorbeugen: So geht’s
Viele Wildunfälle lassen sich vermeiden, wenn Vorsichtsmaßnahmen beachtet werden, etwa die Fahrweise anzupassen und Gefahrenschilder ernst zu nehmen.
Vorausschauend fahren
Viele Unfälle entstehen in der Dämmerung oder in Waldgebieten, wo Tiere unvermittelt auftauchen. Deshalb sollten Sie:
- Geschwindigkeit an unübersichtlichen Wald- und Feldrändern reduzieren
- Straßenränder aktiv im Auge behalten
- Warnschilder für Wildwechsel strikt beachten
Richtig reagieren bei Wildwechsel
Wenn ein Tier auf der Straße steht, ist die sofortige Reaktion entscheidend. Sinnvolle Gegenmaßnahmen:
- Fernlicht sofort abblenden (grelles Licht lässt Tiere erstarren)
- Hupen, um das Tier zu vertreiben
- Kontrolliert und stark abbremsen
Riskante Ausweichmanöver vermeiden
Ein unkontrolliertes Ausweichen endet oft in der Leitplanke, an einem Baum oder im Gegenverkehr. Deshalb gilt:
- Lenkrad fest mit beiden Händen gerade halten
- Keine hektischen Lenkbewegungen machen
- Ein frontaler Aufprall ist oft sicherer als ein Ausweichmanöver in den Gegenverkehr
Wie verhalte ich mich bei einem Wildunfall?
Bei einem Wildunfall ist es wichtig, schnell zu handeln und die richtigen Sofortmaßnahmen Schritt für Schritt umzusetzen, um Gefahren zu begrenzen, die Regulierung zu erleichtern und Folgeunfälle zu verhindern.
Mit diesen 4 Schritten gehen Sie bei einem Wildunfall vor:
1. Sicherheit geht vor
Vermeiden Sie zusätzliche Gefahren für sich und den nachfolgenden Verkehr.
- Schalten Sie die Warnblinkanlage ein.
- Ziehen Sie Ihre Warnweste an.
- Sichern Sie die Unfallstelle mit dem Warndreieck ab.
2. Polizei rufen bei Wildunfall
Verhindern Sie, dass verletzte Tiere leiden oder Sie rechtliche Probleme wegen Unfallflucht bekommen.
- Rufen Sie immer die Polizei (110) an, auch wenn das Tier geflüchtet ist.
- Fassen Sie das verletzte oder tote Tier auf keinen Fall an (Infektions- und Verletzungsgefahr).
3. Beweise sichern
Dokumentieren Sie den Unfall für die Versicherung.
- Fotografieren Sie die Unfallstelle, Bremsspuren und Ihr Fahrzeug.
- Sichern Sie Spuren wie Blutspritzer oder Tierhaare am Kühlergrill.
4. Wildunfallbescheinigung ausstellen lassen
- Lassen Sie sich von der Polizei oder dem zuständigen Förster/Jäger eine offizielle Wildunfallbescheinigung ausstellen.
- Fahren Sie niemals einfach weiter, ohne den Unfall gemeldet zu haben.
Wildunfall melden: So geht’s
Einen Wildunfall sollten Sie möglichst schnell und vollständig melden, damit die Regulierung zügig starten kann.

1. Schaden dokumentieren
- Beschreiben Sie den Unfallhergang so genau wie möglich.
- Halten Sie den Schaden mit Fotos fest (insbesondere Anhaftungen des Tieres am Auto).
- Legen Sie die polizeiliche Wildunfallbescheinigung bereit.

2. Schadenmeldung übermitteln
Nutzen Sie den für Sie passenden Weg:
- Online melden
- telefonische Schadenmeldung: +49 (0)221 7715-7780
- Rückrufservice nutzen
Expertenhinweis von Zurich: Alles, was uns hilft, den Schaden schnell zu erfassen und gut einzuschätzen, beschleunigt die Bearbeitung. Beschreiben Sie den Schaden daher möglichst genau und geben Sie alle relevanten Informationen an - so vermeiden Sie Rückfragen und kommen schneller zur Regulierung.
Ratgeber Fahrzeuge & Mobilität

Ratgeber Fahrzeuge
Steinschlag am Auto
Was können Sie tun, wenn Ihre Windschutzscheibe beschädigt wurde? Welche Versicherung kommt für den Steinschlag-Schaden auf?

Ratgeber Fahrzeuge
Marderschaden durch Marderbiss
Wie Sie sich vor Marderschäden schützen und wie wir Sie bei der Beseitigung der Folgeschäden unterstützen können.
Das könnte Sie auch interessieren

KFZ-Versicherung
Gestalten Sie Ihre Kfz-Versicherung ganz individuell. Mit der Auto-Haftpflicht sichern Sie sich gegen Ansprüche Dritter ab und mit der Voll- oder Teilkasko sind Schäden am Fahrzeug optimal abgesichert.

E-Auto-Versicherung

Verkehrs-Rechtsschutz
Fragen und Antworten zum Wildunfall
Welche Versicherung zahlt, hängt davon ab, was beschädigt wurde und wodurch der Wildunfall entstanden ist.
Teilkaskoversicherung übernimmt Schäden am eigenen Fahrzeug durch direkte Kollision.
Beispiel: Ein Reh springt auf die Straße und beschädigt Ihre Frontschürze.
Vollkaskoversicherung übernimmt Schäden am Fahrzeug ohne direkte Tierberührung.
Beispiel: Sie weichen einem Fuchs aus und landen im Straßengraben.
Kfz-Haftpflichtversicherung zahlt, wenn Sie einen Schaden bei anderen verursachen.
Beispiel: Sie weichen einem Tier aus und touchieren das entgegenkommende Fahrzeug.
Der Schutz der Teilkasko greift, wenn das Fahrzeug durch den direkten Aufprall mit einem Tier beschädigt wird.
Abgedeckt sind in der Regel:
- Reparaturkosten
zum Beispiel für kaputte Stoßstangen, Scheinwerfer oder eingedrückte Motorhauben - Glasbruchschäden
zum Beispiel eine gesplitterte Windschutzscheibe - Abschleppkosten
Maßnahmen zur Bergung des nicht mehr fahrbereiten Autos - Totalschaden
Ersatz zum Wiederbeschaffungswert oder Neuwert (je nach Tarif)
Die Vollkaskoversicherung ersetzt Schäden, die an Ihrem eigenen Fahrzeug entstehen, wenn es nicht zu einer direkten Berührung mit dem Tier kam.
Abgedeckt sind in der Regel:
- Karosserieschäden
zum Beispiel, wenn Sie beim Ausweichen die Leitplanke streifen - Fahrwerk- und Unterbodenschäden
zum Beispiel nach dem Abkommen von der Fahrbahn - Eigenschäden
Übernahme der Reparaturkosten auch bei selbstverschuldeten Fahrfehlern im Schreckmoment
Die Kfz-Haftpflichtversicherung tritt immer dann ein, wenn ein Dritter geschädigt wurde. Wenn Sie zum Beispiel wegen eines Tieres stark bremsen und der Hintermann auffährt, oder Sie beim Ausweichen fremdes Eigentum beschädigen.
Abgedeckt sind in der Regel:
- Schäden bei anderen Verkehrsteilnehmern
zum Beispiel am Auto des Gegenverkehrs - Reparaturkosten beim Geschädigten
zum Beispiel für beschädigte Zäune, Leitplanken oder fremde Fahrzeuge - Schadenersatzforderungen
Übernahme berechtigter Ansprüche - Prüfung der Ansprüche
Abwehr unberechtigter Forderungen
Wer zahlt, hängt bei einem Wildunfall mit einem Mietwagen von den vertraglichen Vereinbarungen mit der Autovermietung ab.
- Vollkaskoversicherung des Vermieters
zahlt in der Regel für Schäden am Mietwagen
Beispiel: Sie haben den Mietwagen inklusive Vollkasko gebucht. Der Schaden wird übernommen, oft fällt jedoch die vereinbarte Selbstbeteiligung an. - Kfz-Haftpflicht des Vermieters
zahlt, wenn Sie beim Ausweichen Dritte schädigen
Beispiel: Sie beschädigen beim Ausweichen ein Verkehrsschild.
Je nach abgeschlossenem Tarif sind Wildunfälle und Ausweichschäden nicht oder nur beschränkt durch die Teilkasko oder Vollkasko abgedeckt. Das gilt insbesondere, wenn bestimmte Ursachen vorliegen oder Voraussetzungen nicht erfüllt sind.
Nicht automatisch versichert:
Schäden durch Kollisionen mit Haus- oder Nutztieren (Hunde, Schafe) oder Vögeln sind in vielen Standard-Tarifen nicht abgedeckt, wenn nur "Haarwild" versichert ist. (Die Zurich Teilkasko schließt Tiere aller Art ein).
Je nach Tarif eingeschränkt oder ausgeschlossen:
Ausweichmanöver ohne direkte Tierberührung sind über die Teilkasko fast nie abgedeckt, sofern Sie nicht beweisen können, dass das Ausweichen einen noch größeren Personenschaden verhindert hat.
Bei Pflichtverletzungen:
Unfallflucht Tier / Strafe: Wer nach einem Wildunfall einfach weiterfährt, ohne die Polizei zu informieren, begeht in vielen Bundesländern einen Verstoß gegen das Tierschutz- oder Jagdgesetz und gefährdet seinen Versicherungsschutz. In solchen Fällen kann die Versicherung die Leistung kürzen oder ganz ablehnen.
Der Unterschied liegt in der Definition der versicherten Tiere und somit der Antwort auf die Frage, bei welchem Tier die Versicherung zahlt.
Haarwild-Klausel
Der Schutz gilt ausschließlich für Wildtiere nach dem Bundesjagdgesetz.
Beispiel: Ein Reh, ein Wildschwein oder ein Hirsch beschädigt das Auto.
Tiere aller Art
Der Schutz ist deutlich weiter gefasst und schließt jegliche Tiere ein.
Beispiel: Ein entlaufener Hund, eine Kuh oder ein großer Vogel verursacht den Schaden.
Wichtig zu wissen: Haarwild ist in der Regel in der Basis-Teilkasko versichert, "Tiere aller Art" erfordern einen leistungsstarken Tarif wie bei Zurich.
Bei einem Wildunfall sollten Sie sofort handeln, um Gefahren zu vermeiden und den Schaden zu begrenzen. Zu den Sofortmaßnahmen gehören:
- Warnblinkanlage einschalten und Warnweste anlegen
- Unfallstelle mit Warndreieck absichern
- Polizei rufen (110)
- Beweise sichern (Fotos von Spuren und Fahrzeug)
- Wildunfallbescheinigung ausstellen lassen und Versicherung informieren
Eine Vollkaskoversicherung ist notwendig, weil Schäden durch ein Ausweichmanöver ohne direkten Tierkontakt nicht automatisch in der Teilkaskoversicherung enthalten sind.
- Ohne Vollkasko bleiben Sie auf den Kosten sitzen, wenn Sie dem Tier erfolgreich ausweichen, aber im Graben landen.
- Wildwechsel kann überall auftreten, unabhängig von der Lage.
- Ein optionaler Rabattschutz in der Vollkasko verhindert, dass Ihr Beitrag nach einem solchen Unfall steigt.
Die Dauer der Schadenregulierung hängt davon ab, wie umfangreich der Schaden ist und wie vollständig die Informationen vorliegen.
Kleine Schäden
können oft schon innerhalb weniger Tage bis Wochen reguliert werden, sobald Fotos und die Wildunfallbescheinigung vorliegen.
Größere Schäden
dauern auch mal mehrere Wochen oder Monate (zum Beispiel bei Rahmenverzug und wenn ein Sachverständigengutachten nötig ist).