Altersvorsorgedepot
„Weil Sie für Ihre Rente nicht allein sparen müssen.“
- Zusätzliche Förderung für Familien mit Kindern
- Renditechancen mit Fonds und ETFs nutzen
- Persönlich beraten – vor Ort oder online
Das sagen unsere Kunden:
Altersvorsorgedepot: Was erwartet Sie ab 2027?
Mit der Altersvorsorgereform wird die private Vorsorge ab Januar 2027 modernisiert. Wir bei Zurich entwickeln bereits die passenden Lösungen für Sie. Das neue Altersvorsorgedepot verbindet staatliche Förderung mit den Chancen des Kapitalmarkts. So stärken Sie Ihre private Vorsorge ganz gezielt für einen entspannten Ruhestand.

Attraktive staatliche Grundzulage
Der Staat unterstützt Ihren Vermögensaufbau gezielt: Die Grundzulage fließt direkt in Ihren Vertrag und arbeitet dort für Ihre Altersvorsorge weiter.

Zusätzliche Kinderzulagen und Berufseinsteigerbonus
Neben der Grundzulage können Sie je nach Lebenssituation zusätzliche Förderung erhalten – etwa Kinderzulagen oder den einmaligen Berufseinsteigerbonus.

Mehr Anlage-Chancen für Ihr Geld
Profitieren Sie mit Ihrem gesamten Vertragsguthaben von den Renditechancen des Kapitalmarktes durch Investitionen in ETFs und Fonds – oder wählen Sie die sicherere Variante mit 80 Prozent Beitragsgarantie.

Flexibilität in vielen Lebenslagen
Ihre Pläne ändern sich? Sie können Ihre Einzahlungen an Ihre aktuellen finanziellen Möglichkeiten anpassen – im Rahmen der jeweils geltenden Produkt- und Förderbedingungen.
Das Altersvorsorgedepot einfach erklärt
Das Thema private Altersvorsorge wirkt oft wie ein riesiger Berg. In unserem Video-Format «Einfach, Ehrlich, Erklärt» bringt unser Experte Christoph Licht ins Dunkel. Er zeigt Ihnen, wie Sie ganz entspannt für später vorsorgen können – verständlich und auf den Punkt.
Das erfahren Sie im Video:
- Wie die drei Säulen der Altersvorsorge funktionieren.
- Was das Altersvorsorgedepot ist und wie Sie staatliche Förderungen optimal nutzen.
- Altersvorsorgedepot vs. Riester-Rente: Was passiert mit alten Verträgen?
- ETF-Sparplan oder Altersvorsorgedepot – was passt am besten zu Ihnen?

In der öffentlichen Diskussion wird der Begriff „Altersvorsorgedepot“ häufig als Sammelbezeichnung für die neuen Formen der geförderten privaten Altersvorsorge verwendet. Auch wir nutzen diesen Begriff vereinfachend für die Altersvorsorgeprodukte, die im Rahmen der Altersvorsorgereform ab 2027 staatlich gefördert werden können.
Finanzstärke und Beratung als wichtige Grundlage für Ihre Altersvorsorge
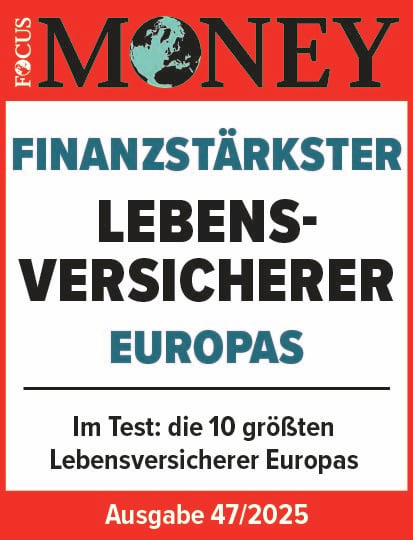
Eine verlässliche Altersvorsorge braucht einen finanzstarken Partner und eine fundierte Beratung. Zurich zählt laut Focus Money zu den finanzstärksten Lebensversicherern Europas. Grundlage des Rankings sind IFS-Ratings internationaler Ratingagenturen wie Standard & Poor’s, Fitch Ratings und Moody’s, die Finanzkraft, Ausstattung und Zukunftsfähigkeit von Versicherungsunternehmen bewerten.
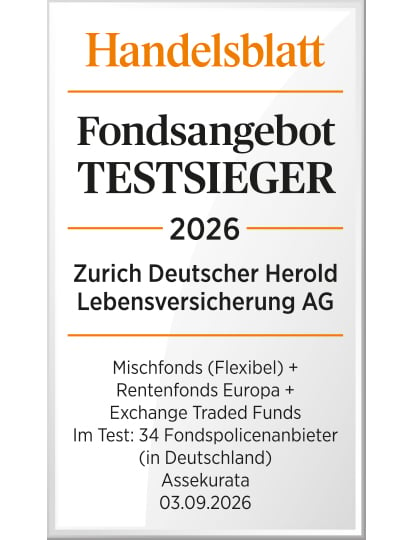
- Expertise: Zurich verbindet finanzielle Stärke mit langjähriger Erfahrung in Fondspolicen und gemanagten Depotmodellen. Diese Erstklassigkeit bestätigt auch die unabhängige Ratingagentur Assekurata, die regelmäßig die Qualität von Fonds- und ETF-Angeboten in fondsgebundenen Rentenversicherungen bewertet: Zurich belegte als einziger Anbieter Spitzenplätze in gleich drei Einzelkategorien (Mischfonds flexibel, Rentenfonds Europa und ETF-Strategien) und erreichte zum wiederholten Male das Siegel „Testsieger“. So erhalten Sie fundierte Unterstützung bei der Frage, welche ausgezeichnete Lösung am besten zu Ihrer persönlichen Situation passt.
- Flexibilität: Mit der Auszeichnung „Beste Fondsangebote“ (Bewertung „sehr gut“ durch Assekurata) bietet Ihnen Zurich eine breite Auswahl, um Ihre Altersvorsorge exakt nach Ihren Wünschen zu gestalten. Wir unterstützen Sie gerne dabei, Ihr persönliches Vorsorgekonzept zu entwickeln – auf Wunsch direkt mit unserer Beratung vor Ort.
So können Sie Ihre persönliche Förderung im Altersvorsorgedepot berechnen
Wie viel Förderung bringt Ihnen das neue System? Die staatliche Förderung kann für viele Menschen attraktiv sein – besonders dann, wenn Beitragshöhe, Familiensituation und mögliche Zulagen gut zusammenspielen. Das folgende Beispiel zeigt, wie sich die Förderung zusammensetzen kann.
Beispiel: Familie mit zwei Kindern (Vater, 36 Jahre, zwei Kinder, 54.000 Euro Bruttoeinkommen)
Ein Familienvater erhält bei einem Jahresbeitrag von 1.800 Euro die maximale Grundzulage von 540 Euro. Zusätzlich erhält er für seine zwei Kinder eine Kinderzulage von insgesamt 600 Euro.
Für die tatsächliche Förderung sollten Beitragshöhe, Kindergeldberechtigung und eine mögliche Steuerersparnis anhand des FörderChecks konkret berechnet werden.
Sie wünschen sich eine persönliche Einschätzung? Damit Sie das Maximum für sich herausholen, helfen wir Ihnen gerne weiter. Unsere Zurich Beraterinnen und Berater prüfen Ihre persönliche Situation und finden die Lösung, die am besten zu Ihrem Leben passt.

Tipp: Sie möchten vorab sehen, wie sich die Förderung für Berufseinsteiger oder bei anderen Beitragshöhen auswirkt?
Produktvarianten zum Altersvorsorgedepot von Zurich
Eine gute Altersvorsorge ist mehr als ein Produkt. Ob Sie Marktchancen nutzen oder Sicherheit bevorzugen – wir finden gemeinsam die Lösung, die zu Ihren Zielen passt. Erfahren Sie mehr über unsere zwei flexiblen Vorsorgemodelle.
DepotRente flex
Ideal für Sie, wenn Sie volle Renditechancen nutzen möchten:
- Maximale Renditechancen: Sie verzichten bewusst auf eine Garantie, um das volle Wachstumspotenzial der Märkte zu nutzen.
- Breite Anlageauswahl: Gestalten Sie Ihre Anlage individuell – wählen Sie aus ETFs, Fonds oder unseren professionell gemanagten Depotmodellen.
- Flexible Auszahlung im Alter: Zum Rentenbeginn können Sie zwischen einer lebenslangen Rente und einem Auszahlplan wählen.
DepotRente garant
Ideal für Sie, wenn Sie Chancen nutzen und Risiken begrenzen möchten:
- Feste Absicherung: 80 Prozent Beitragsgarantie dienen als verlässlicher Sicherheitsbaustein für Ihre Altersvorsorge.
- Chancenorientierter Baustein: Neben der Garantie profitieren Sie von derselben breiten Anlageauswahl wie bei DepotRente flex, zum Beispiel ETFs, Fonds oder professionell gemanagte Depotmodelle.
- Flexible Auszahlung im Alter: Zum Rentenbeginn können Sie zwischen einer lebenslangen Rente und einem Auszahlplan wählen.
Ihr Vorteil gegenüber dem Standarddepot
Standarddepots bieten nur eine sehr eingeschränkte Fondsauswahl. Mit DepotRente flex und DepotRente garant wählen Sie aus vielfältigen Investitionsmöglichkeiten und können zum Rentenbeginn zwischen einer lebenslangen Rente und einem Auszahlplan wählen.
Welches Produkt passt zu Ihrer Lebenssituation?
Welche Option optimal zu Ihnen passt – oder ob eine Kombination verschiedener Lösungen sinnvoll ist – beurteilen wir am besten gemeinsam. Unsere Expertinnen und Experten beraten Sie gerne persönlich und individuell.
Förderung und Steuern: Welche Förderung gibt es für Altersvorsorgedepots?
Wenn Sie einen Eigenbeitrag in Ihren Vertrag einzahlen, unterstützt Sie der Staat beim Sparen. Die Grundzulage erhält jeder Kunde, der ein förderfähiges Altersvorsorgeprodukt abschließt, die Voraussetzungen erfüllt und den erforderlichen Eigenbeitrag leistet.
Die Höhe der Grundzulage hängt von Ihrem Eigenbeitrag ab. Je nach Lebenssituation können weitere Zulagen hinzukommen.
Die Zulagenförderung im Überblick
Was die meisten Kunden noch interessiert.
Die Grundzulage ist die Basis-Förderung vom Staat. Sie können sich damit bis zu 540 Euro im Jahr sichern. Die genaue Höhe hängt von Ihren Einzahlungen ab:
- 50 % Förderung: Auf Ihre Einzahlungen bis 360 Euro erhalten Sie 50 % vom Staat dazu (max. 180 Euro).
- 25 % Förderung: Für jeden weiteren Euro bis zu 1.800 Euro gibt es 25 % dazu (max. 360 Euro).
- Hinweis: Einzahlungen über 1.800 Euro werden bei der staatlichen Förderung nicht mehr berücksichtigt.
Eltern erhalten zusätzliche Unterstützung für den Vermögensaufbau: Für jeden Euro, den Sie selbst einzahlen, gibt der Staat 1 Euro für jedes kindergeldberechtigte Kind als Kinderzulage obendrauf.
- Maximalbetrag: Bis zu 300 Euro pro Jahr und kindergeldberechtigtem Kind.
- Voraussetzung: Die Zulage fließt in der Regel in den Vertrag des Elternteils, der auch das Kindergeld bezieht. Je nach Wunsch kann auch eine andere Aufteilung gewählt werden.
Ein toller Startvorteil für junge Erwachsene: Wer zu Beginn des Beitragsjahres noch unter 25 Jahre alt ist, erhält einmalig 200 Euro vom Staat. Dieser Bonus fließt zusätzlich zu den regulären Zulagen direkt in Ihr Altersvorsorgedepot.
Neben den Zulagen profitieren Sie auch bei der Steuererklärung:
- Sonderausgaben: Sie können Ihre eigenen Beiträge und die staatlichen Zulagen gegebenenfalls als Sonderausgaben steuerlich absetzen. Übersteigt der sich aus dem Sonderausgabenabzug ergebende steuerliche Vorteil die Zulagenförderung, wird die Differenz im Rahmen der Einkommensteuerveranlagung berücksichtigt.
- Steuerfreie Erträge: Die Erträge aus Ihren Einzahlungen bleiben in der Ansparphase komplett steuerfrei und können dadurch ungeschmälert am langfristigen Kapitalaufbau teilnehmen.
Tipp: Da jede finanzielle Situation individuell ist, empfehlen wir eine Beratung mit einem Finanzexperten.
Ab 2027 profitieren alle neuen staatlich geförderten Altersvorsorgeprodukte von den verbesserten Zulagen.
Sie haben bereits eine Riester-Rente? Dann können Sie unter den geltenden gesetzlichen Voraussetzungen auch die neue Förderung nutzen. Ob Sie dafür Ihren bestehenden Vertrag behalten oder das Guthaben in ein neues Altersvorsorgedepot übertragen, hängt von Ihrer persönlichen Situation und den Konditionen Ihres bestehenden Vertrags ab.
Wie funktioniert die Auszahlung?
Die Auszahlungsphase beginnt gemäß den gesetzlichen Vorgaben grundsätzlich frühestens mit Vollendung des 65. Lebensjahres. Heute lässt sich schwer vorhersagen, welche Auszahlungsform im Alter am besten zu Ihnen passt. Gut ist, wenn Sie später wählen können: zwischen einer lebenslangen Rente und einem Auszahlungsplan.
- Lebenslange Rente: Sie bietet eine planbare Altersvorsorge – auch dann, wenn Sie älter werden als erwartet. Viele Menschen unterschätzen ihre Lebenserwartung. Eine lebenslange Rente kann helfen, auch im hohen Alter finanziell planbar versorgt zu bleiben.
- Auszahlungsplan: Er kann eine flexible Alternative sein, wenn Sie Ihr Guthaben über einen bestimmten Zeitraum nutzen möchten.
Altersvorsorgedepot im Vergleich
Fürs Alter vorsorgen geht auf mehreren Wegen – und meist ist eine Kombination sinnvoller als ein einzelnes Produkt. Jeder Weg hat eigene Stärken: Der eine spart heute Steuern, der andere lässt Ihnen später mehr Freiheit.
Zwei Dinge gelten für alle Lösungen in dieser Übersicht: Sie investieren in Fonds und nutzen so die Chancen der Kapitalmärkte. Und Sie können Ihre Fondsauswahl jederzeit wechseln.
Gut zu wissen: Die folgende Übersicht dient als erste Orientierung und zeigt Ihnen beispielhaft einige Möglichkeiten auf.
| Ihre Frage | Altersvorsorgedepot | Basisrente | Direktversicherung (betriebliche Altersvorsorge) | Private Vorsorge |
|---|---|---|---|---|
| Für wen eignet sich das Produkt? | Für fast alle, die staatlich gefördert vorsorgen möchten – besonders attraktiv für Familien, Arbeitnehmende, mittlere Einkommen und Selbstständige. | Vor allem für Selbstständige und höhere Einkommen. | Für Angestellte, deren Arbeitgeber sie anbietet. | Für alle, die flexibel Vorsorge betreiben wollen. |
| Wie hilft der Staat beim Einzahlen? | Mit Zulagen und ggf. Absetzbarkeit der Beiträge von der Steuer. | Sie setzen Ihre Beiträge von der Steuer ab. | Sie zahlen Beiträge aus dem Bruttogehalt und sparen Steuern und Sozialabgaben. Oft gibt auch Ihr Arbeitgeber etwas dazu. | Keine Förderung beim Einzahlen. |
| Wie bekomme ich mein Geld zum Rentenbeginn? | Als lebenslange Rente oder als Auszahlungsplan. Bis zu 30 Prozent auch auf einmal. | Als lebenslange Rente. | Als lebenslange Rente oder bis zu 30 Prozent auf einmal. Alternativ ist auch eine einmalige Auszahlung möglich. | Als lebenslange Rente, als Einmalbetrag oder eine Kombination davon. Auch regelmäßige Teilauszahlungen sind möglich. |
| Komme ich vor Rentenbeginn an mein Geld? | Nein. Bei vorzeitiger Auszahlung muss die staatliche Förderung zurückgezahlt werden. | Nein. | Nein. | Ja. Teilentnahmen sind möglich. |
Noch unsicher, was zu Ihnen passt?
Verständlich – die Unterschiede liegen im Detail. Was sich für Sie wirklich lohnt, hängt von Ihrem Einkommen, Ihrer Steuersituation und Ihren Plänen fürs Alter ab. Auch beim Schutz für Ihre Angehörigen unterscheiden sich die Lösungen deutlich.
Im persönlichen Gespräch rechnen wir das für Sie durch: Was bleibt netto, was bringt die Förderung, welche Kombination ergibt Sinn.
Für wen lohnt sich das neue Altersvorsorgedepot?
Das Altersvorsorgedepot kann für viele Menschen zwischen 18 und 60 Jahren ein sinnvoller Baustein sein, um die eigene Rentenlücke zu reduzieren und staatliche Förderung zu nutzen. Welche Lösung passt, hängt jedoch von der Lebenslage, dem Einkommen, der bestehenden Vorsorge und der persönlichen Risikoneigung ab.
Die folgenden Beispiele zeigen, wie sich Eigenbeiträge und staatliche Förderung zusammensetzen können. Die genannten Gesamtbeträge entsprechen den Beträgen, die in den jeweiligen Vorsorgevertrag fließen. Der tatsächliche Vertragswert kann aufgrund von Kosten und Wertentwicklung davon abweichen.
Laura, 21 Jahre alt, angestellte Chemielaborantin
Laura zahlt 1.200 EUR als Eigenbeitrag in ihr Altersvorsorgedepot ein. Sie erhält dafür eine Grundzulage von 390 EUR. Zusätzlich erhält sie einmalig 200 EUR, weil sie jünger als 25 Jahre ist. Das ergibt insgesamt 590 EUR Förderung.
Im ersten Jahr fließen damit insgesamt 1.790 Euro aus Eigenbeitrag und Förderung in ihren Vorsorgevertrag.
Eigenbeitrag: 1.200 EUR
Grundzulage: 390 EUR
Berufseinsteigerbonus: einmalig 200 EUR
Förderung insgesamt im ersten Jahr : 590 EUR
Gesamteinzahlung im ersten Jahr: 1.790 EUR
Vivian, 33 Jahre alt, angestellte Logopädin
Vivian zahlt 1.800 EUR als Eigenbeitrag in ihr Altersvorsorgedepot ein. Dafür erhält sie die maximale Grundzulage von 540 EUR. Weitere Zulagen erhält sie in diesem Beispiel nicht.
Insgesamt fließen damit 2.340 EUR aus Eigenbeitrag und Grundzulage in ihren Vorsorgevertrag.
Eigenbetrag: 1.800 EUR
Maximale Grundzulage: 540 EUR
Förderung insgesamt im ersten Jahr: 540 EUR
Gesamteinzahlung im ersten Jahr: 2.340 EUR
Luis, 40 Jahre alt, Beamter, 2 Kinder
Luis zahlt 1.200 EUR pro Jahr als Eigenbeitrag in sein Altersvorsorgedepot ein. Dafür erhält er insgesamt 990 EUR Förderung: 390 EUR Grundzulage und 600 EUR Kinderzulage für seine zwei Kinder.
Insgesamt fließen damit 2.190 EUR aus Eigenbeitrag und Förderung in seinen Vorsorgevertrag.
Eigenbetrag: 1.200 EUR
Grundzulage: 390 EUR
Kinderzulage: 600 EUR, 300 EUR je Kind
Förderung insgesamt: 990 EUR
Gesamteinzahlung: 2.190 EUR
Karl und Elena, beide 28 Jahre, selbstständig, keine Kinder
Karl ist selbstständig und förderberechtigt. Er zahlt jedes Jahr 600 Euro als Eigenbeitrag in sein Altersvorsorgedepot ein und erhält dafür eine Grundzulage von 240 Euro.
Seine Frau Elena ist Studentin und arbeitet als Minijobberin. Sie ist nicht direkt förderberechtigt, weil sie von der Rentenversicherungspflicht befreit ist. Da sie aber über Karl förderberechtigt ist, kann sie bei einem Eigenbeitrag von 120 Euro eine Grundzulage von 175 Euro erhalten.
Eigenbetrag Karl: 600 EUR
Grundzulage Karl: 240 EUR
Eigenbetrag Elena: 120 EUR
Grundzulage Elena: 175 EUR
Förderung insgesamt 415 EUR
Gesamteinzahlung in beide Vorsorgeverträge: 1.135 EUR
Reicht Ihre Altersvorsorge aus? Unsere Expertinnen und Experten prüfen das gemeinsam mit Ihnen. Wir analysieren Ihre Situation und finden die beste Kombination aus Vorsorge und gesetzlicher Rente für Ihre Zukunft.
Ihre Optionen mit einem bestehenden Riester-Vertrag
Sie haben bereits einen Riester-Vertrag? Keine Sorge, Sie haben ab 2027 verschiedene Möglichkeiten und können in Ruhe entscheiden:
- Alles beim Alten lassen: Sie führen Ihren bestehenden Vertrag mit der bisherigen Förderung einfach weiter. Ihre vereinbarten Garantien bleiben unverändert.
- Vertrag behalten und neue Förderung nutzen: Sie bleiben in Ihrem bestehenden Produkt und nutzen künftig – wenn Sie die Voraussetzungen erfüllen – die neuen Zulagen. Die Garantie auf Ihre eingezahlten Beiträge bleibt erhalten, und Sie haben zusätzlich die Chance auf mehr Rendite.
- Riester-Vertrag ruhen lassen und neu starten: Sie zahlen in Ihren Riester-Vertrag nichts mehr ein – er wird beitragsfrei gestellt – und schließen zusätzlich ein neues Altersvorsorgedepot ab. So sichern Sie sich die Garantien aus Ihrem alten Vertrag und nutzen gleichzeitig die Chancen der neuen Produktwelt.
- Guthaben in ein neues Altersvorsorgedepot übertragen: Sie wechseln den Anbieter, zum Beispiel zu Zurich: Sie schließen ein neues Altersvorsorgedepot ab und übertragen Ihr Guthaben einschließlich der Zulagen. Ihr bisheriger Riester-Vertrag endet damit – und Sie profitieren von allen Möglichkeiten des neuen Depots.
Machen Sie es sich leicht: Lassen Sie uns gemeinsam schauen
Ob ein Wechsel für Sie die richtige Entscheidung ist, hängt von verschiedenen persönlichen Rahmenbedingungen ab. Neben Ihrer familiären Situation und den Fördermöglichkeiten und Steuervorteilen sollten auch die Konditionen, der aktuelle Wert und der Beitragsstatus Ihres bestehenden Vertrags sorgfältig berücksichtigt werden.
Unsere Zurich Beraterinnen und Berater prüfen gemeinsam mit Ihnen, welche Lösung zu Ihrer persönlichen Vorsorgesituation passt und welche finanziellen Auswirkungen die verschiedenen Möglichkeiten für Ihren Ruhestand haben können.
Warum ergänzende private Vorsorge immer wichtiger wird
Die gesetzliche Rentenversicherung basiert auf dem Umlageverfahren: Die heutigen Beitragszahler finanzieren die heutigen Rentnerinnen und Rentner. Dieses System gerät zunehmend unter Druck, weil Beiträge aus Erwerbstätigkeit allein schon heute nicht ausreichen und steigende Bundeszuschüsse nötig sind. Für die eigene Altersvorsorge wird ergänzende private Vorsorge deshalb immer wichtiger.
Immer mehr Menschen im Ruhestand:
Der demografische Wandel verändert das Verhältnis zwischen Menschen im Erwerbsalter und Menschen im Ruhestand. Dadurch steigt der Druck auf das umlagefinanzierte Rentensystem. Von den rund 19,5 Millionen Menschen der geburtenstarken „Babyboomer“-Generation (Jahrgänge 1954 bis 1969) beziehen bereits 4,5 Millionen ihre Altersrente. Das belastet das umlagefinanzierte System zunehmend(Quelle: Institut der Deutschen Wirtschaft (IW), Stand 13.6.2025 /)
Hohe staatliche Zuschüsse nötig:
Allein im Jahr 2025 fließen 121 Milliarden Euro aus dem Bundeshaushalt in die Rentenkasse, um das System zu stützen. Das zeigt: Ergänzende Vorsorge wird für viele Menschen ein wichtiger Baustein, um den gewünschten Lebensstandard im Alter abzusichern.(Quelle: Deutscher Bundestag, Gesetzesentwurf, Stand 12.8.2025)
Das Altersvorsorgedepot ist dabei ein neuer Baustein der privaten Altersvorsorge. Es kann helfen, die gesetzliche Rente gezielt zu ergänzen und staatliche Förderung zu nutzen. Welche Rolle es in Ihrer Gesamtplanung spielen sollte, hängt von Ihrer gesetzlichen, betrieblichen und privaten Vorsorge ab.
Tipp: Wie passt das Depot in Ihre Gesamtplanung?
Das neue Altersvorsorgedepot stärkt Ihre private Vorsorge und kann die gesetzliche und betriebliche Altersvorsorge ergänzen. Nutzen Sie auch unseren Eigenvorsorgecheck, um anhand Ihrer Renteninformation einen schnellen Überblick über Ihre gesetzliche Altersrente zu erhalten. Anschließend können unsere Expertinnen und Experten Ihre persönliche Vorsorgesituation gemeinsam mit Ihnen analysieren und prüfen, ob das Altersvorsorgedepot für die Schließung Ihrer Vorsorgelücke ausreicht oder nicht noch weitere Vorsorgebausteine dafür notwendig sind.
Handlungsleitfaden: Was Sie jetzt tun können?
Das Altersvorsorgedepot startet am 1. Januar 2027. So können Sie jetzt vorgehen:
- Gesetzliche Rente prüfen
Nutzen Sie Ihre Renteninformation als Ausgangspunkt. Ein Zurich Finanzberater kann Ihnen helfen, Ihre gesetzliche Versorgung sowie Ihre bisherige betriebliche und private Vorsorge einzuordnen und mögliche Rentenlücken zu erkennen. - Vorhandene Verträge überprüfen
Ihr Berater hilft Ihnen, bestehende Vorsorgeverträge zu prüfen. Ziel ist es, Ihre bestehenden Lösungen sinnvoll fortzuführen oder zu verbessern. Private und betriebliche Vorsorge weiter aufbauen
Ein frühzeitiger Vermögensaufbau bleibt für die eigene Altersvorsorge wichtig. Flexible Lösungen ermöglichen es schon heute, langfristig Kapital zu bilden und die gesetzliche Rente sinnvoll zu ergänzen. Das neue Altersvorsorgedepot ist für viele Menschen ein sehr sinnvoller Baustein und sollte in diesen Vorsorgekonzepten immer vorhanden sein.Planen oder optimieren Sie gemeinsam mit Ihrem Berater Ihr persönliches Altersvorsorgekonzept und bereiten Sie sich damit auf die neuen Rahmenbedingungen ab 2027 vor.
Ihre digitale Infokarte zur Altersvorsorgereform 2027
Mit der digitalen Informationskarte haben Sie die relevantesten Informationen und Updates rund um die Altersvorsorgereform 2027 direkt auf Ihrem Smartphone.


Bei wichtigen Neuerungen informiert bleiben

Alles Wichtige zur Reform an einem Ort

Ratgeber und Services schnell finden
 QR-Code scannen und Karte in Ihrem Wallet speichern
Aktueller Status: Welche Regeln sind bereits festgelegt, was ist noch offen?
Verschaffen Sie sich mit unserer Status-Übersicht einen schnellen und verständlichen Überblick. Wir trennen politische Diskussionen von bestätigten Fakten.
Gesetzesentwurf-Basis
- Anlageuniversum: Im Depot stehen renditeorientierte Anlagen wie kostengünstige Fonds und ETFs im Mittelpunkt.
- Verzicht auf 100% Beitragsgarantie: Eine vollständige Garantie der eingezahlten Beiträge entfällt, um höhere Renditen zu ermöglichen.
- Zulagen-System: Es gibt eine staatliche Grundzulage und Kinderzulagen, um Familien und Geringverdiener zu unterstützen.

In finaler Abstimmung
- Höchstbeträge: Die genauen Förder- und Einzahlungsgrenzen pro Jahr sind fast final, könnten sich aber noch leicht ändern.
- Übertrag von Altverträgen: Ein Wechsel von bestehendem Riester-Guthaben ins neue Depot ist vorgesehen, Details zu Technik und Steuern werden noch definiert.

Noch in Verhandlung
Entnahmebedingungen: Das genaue Mindestalter für die förderunschädliche Entnahme (z.B. 62, 65, 67 Jahre) und die Flexibilität bei der Auszahlung in der Rente sind noch nicht entschieden. Aktueller Stand des Entwurfs sieht den Start der Auszahlphase frühestens ab 65 Jahren bzw. mit Rentenbezug aus der gesetzlichen Rentenversicherung (GRV) vor.
Reform der steuerlich geförderten privaten Altersvorsorge

Die Bundesregierung plant eine Reform der steuerlich geförderten Altersvorsorge.
17.12.2025
Bundeskabinett beschließt Gesetzentwurf zur Altersvorsorgereform.
26.02.2026
Erste Lesung im Bundestag.
25.03.2026
Finanzausschuss stimmt Reform mit Änderungen zu.
27.03.2026
Beratung und Abstimmung im Bundestag.
08.05.2026
Zustimmung im Bundesrat.
offen (letzter formaler Akt)
Unterzeichnung durch Bundespräsidenten und Verkündung im Gesetzesblatt.
Die Reform wird voraussichtlich am 01. Januar 2027 in Kraft treten.
Häufige Fragen & Antworten zum Altersvorsorgedepot (FAQ)
Grundsätzliche Fragen
Das Altersvorsorgedepot ist ein neues, staatlich gefördertes Vorsorgemodell. Es ermöglicht den langfristigen Aufbau von Altersvorsorgevermögen über Kapitalmarktanlagen wie Fonds oder ETFs – ohne verpflichtende Beitragsgarantien. Für alle, die besonderen Wert auf Sicherheit legen, werden zusätzlich Altersvorsorgeprodukte mit einer Beitragsgarantie von 80 Prozent gefördert.
Das Altersvorsorgedepot soll zum 01.01.2027 starten. Erst ab diesem Zeitpunkt ist ein Abschluss des Altersvorsorgedepots bzw. der neuen Altersvorsorgeprodukte möglich.
Nein, es besteht kein aktueller Entscheidungs- oder Handlungsdruck. Bestehende Vorsorgelösungen bleiben unverändert bestehen. Eine Entscheidung sollte erst auf Basis der konkreten Produkte der Anbieter erfolgen.
Wer möchte, kann sich jedoch frühzeitig orientieren und vorbereiten. Wir unterstützen Sie gerne dabei- gern auch mit unserer Beratung direkt vor Ort
Staatliche Förderung & Steuern
Die staatliche Förderung besteht aus einer Grundzulage sowie zusätzlichen Förderungen:
Grundzulage
- Für Eigenbeiträge bis 360 Euro pro Jahr erhalten Sie eine Förderung von 50 %
→ das entspricht 0,50 Euro Förderung je eingezahltem Euro - Für Eigenbeiträge von 360,01 Euro bis maximal 1.800 Euro pro Jahr beträgt die Förderung 25 %
→ das entspricht 0,25 Euro Förderung je eingezahltem Euro - Die maximale Förderung aus Eigenbeiträgen liegt damit bei 540 Euro pro Jahr
Bei einem jährlichen Eigenbeitrag von 1.800 Euro erhalten Sie somit die volle Grundzulage von 540 Euro.
- Kinderzulage (für kindergeldberechtigte Kinder)
Für Eigenbeiträge bis 300 Euro pro Jahr, erhalten Sie eine Förderung von 100% für jedes kindergeldberechtigte Kind
-> das entspricht 1,00 Euro Förderung je eingezahltem Euro für jedes kindergeldberechtigte Kind - Berufseinsteigerbonus
Schließen Sie erstmalig ein Altersvorsorgedepot vor Vollendung des 25. Lebensjahres ab, erhalten Sie einen einmaligen Bonus von 200 Euro. - Steuerliche Vorteile
Zusätzlich könnenSie Ihre eigenen Beiträge und die staatlichen Zulagen gegebenenfalls als Sonderausgaben steuerlich absetzen. Das Finanzamt prüft im Rahmen der sogenannten Günstigerprüfung, ob die staatliche Zulage oder der steuerliche Vorteil aus dem Sonderausgabenabzug für Sie günstiger ist. Übersteigt der sich aus dem Sonderausgabenabzug ergebende steuerliche Vorteil die Zulagenförderung, wird die Differenz im Rahmen der Einkommensteuerveranlagung berücksichtigt.
Förderberechtigt sind grundsätzlich alle Personen, die bereits bei der Riester‑Rente Anspruch auf Förderung hatten. Dazu zählen vor allem:
- Pflichtversicherte in der gesetzlichen Rentenversicherung, also Arbeitnehmerinnen und Arbeitnehmer, die verpflichtend Rentenbeiträge zahlen
- Personen ohne eigenes Einkommen, die – wie bei Riester – mittelbar förderberechtigt sind (z. B. über den Ehe‑ oder Lebenspartner)
Darüber hinaus wird der Kreis der Förderberechtigten erweitert. Neu förderberechtigt sind auch:
- Selbstständige und Gewerbetreibende
- Freiberuflerinnen und Freiberufler
- Pflichtmitglieder berufsständischer Versorgungswerke
Damit steht die staatliche Förderung des Altersvorsorgedepots deutlich mehr Personengruppen offen als bisher.
Bestehende Riester-Verträge
Bestehende Riester-Verträge genießen Bestandsschutz. Das bedeutet: Sie werden auch nach Einführung der Reform ab dem 01.01.2027 weiterhin in unveränderter Höhe und mit der bisherigen Riester‑Förderung staatlich gefördert. Ihr Vertrag kann unverändert weitergeführt werden. Darüber hinaus können Sie ab 2027 auch Ihren bestehenden Vertrag auf die neue Fördersystematik umstellen. Ob und wann eine Anpassung sinnvoll sein kann, sollte im Rahmen einer individuellen Beratung geprüft werden.
Ja, mit einem bestehenden Riester‑Vertrag haben Sie ab dem 01.01.2027 grundsätzlich die Möglichkeit, Ihr angespartes Riester‑Guthaben förderunschädlich in ein neues gefördertes Produkt zu übertragen. Bereits erhaltene Zulagen und steuerliche Vorteile bleiben dabei erhalten.
Ob und wann eine Übertragung für Sie sinnvoll ist, hängt von Ihrer persönlichen Situation ab und sollte im Rahmen einer individuellen Beratung geprüft werden.
Nein, eine Kündigung ist in der Regel nicht sinnvoll, da sie förderschädlich wäre. Das bedeutet, dass bereits erhaltene staatliche Zulagen und steuerliche Vorteile aus dem Sonderausgabenabzug zurückgezahlt werden müssen.
Statt einer Kündigung gibt es häufig bessere Alternativen. Eine individuelle Beratung, um die für Sie beste Lösung zu finden, wird daher dringend empfohlen.
Produkte, Kosten und Risiken
Zurich wird verschiedene förderfähige Produktvarianten anbieten, die sich an unterschiedlichen Bedürfnissen und Sicherheitsorientierungen ausrichten, zum Beispiel:
- Altersvorsorgedepot und ein vereinfachtes „Standarddepot“ – beide ohne Garantie, mit Fokus auf langfristige Renditechancen
- Garantieprodukte mit 80 % Absicherung der eingezahlten Beiträge und staatlichen Zulagen
Zurich arbeitet mit höchster Priorität daran, zum Start ein attraktives Produktangebot bereitzustellen. Dabei greift Zurich auf über 50 Jahre Erfahrung mit fondsgebundenen Vorsorgelösungen sowie auf mehr als 30 Jahre Expertise mit gemanagten Depotmodellen zurück – als einer der führenden Anbieter in diesem Bereich.
Für ein staatlich definiertes „Standardprodukt“ gelten strenge Kostenobergrenzen. Daneben können Anbieter weitere Produktlösungen anbieten, deren Kosten abhängig vom jeweiligen Produkt sind.
Im Rentenalter stehen Ihnen verschiedene Auszahlungsformen zur Verfügung:
- Das Vertragsguthaben kann als lebenslange Rentenzahlung oder über einen Auszahlungsplan ausgezahlt werden.
- Die Auszahlungsphase beginnt frühestens mit Vollendung des 65. Lebensjahres und kann auf Wunsch auch später starten. Spätestens bis zur Vollendung des 70. Lebensjahres muss die Auszahlung begonnen haben.
- Zu Beginn der Auszahlungsphase ist eine einmalige Teilauszahlung von bis zu 30 % des Vertragsguthabens möglich.
Welche Auszahlungsmodelle im Detail zur Verfügung stehen, hängt vom jeweiligen Produkt des Anbieters ab. Die gesetzlichen Rahmenbedingungen geben den Spielraum vor, die konkrete Ausgestaltung erfolgt durch den Anbieter.
*Die maximale Grundzulage von 540 EUR pro Jahr erhalten Sie bei einem jährlichen Eigenbeitrag von 1.800 EUR (150 EUR monatlich). Für Eigenbeiträge bis 360 EUR beträgt die Förderung 50 %, für Eigenbeiträge von 360,01 EUR bis 1.800 EUR 25 %. Beispiel: Bei 30 EUR im Monat erhalten Sie 180 EUR Förderung im Jahr. Mögliche Kinderzulagen sind nicht berücksichtigt. Stand: 16.10.2026