
Unfallversicherung
„Weil ein Moment alles verändern kann“
- Finanzielle Absicherung von Unfällen
- Weltweiter Schutz, 365 Tage, 24/7
- Such-, Rettungs- und Bergungskosten bis 100.000 EUR
Das sagen unsere Kunden:
Was ist eine Unfallversicherung?
Eine private Unfallversicherung schützt Sie finanziell, wenn Sie durch einen Unfall eine dauerhafte gesundheitliche Beeinträchtigung erleiden, und übernimmt gewisse Kosten je nach Schadenfall.
Als Unfall gilt, wenn Sie sich durch ein plötzliches äußeres Ereignis unbeabsichtigt verletzen.
Im Gegensatz zur gesetzlichen Unfallversicherung zahlt die private Unfallversicherung auch dann, wenn Ihnen in der Freizeit, im Haushalt oder beim Sport etwas passiert. Tatsächlich geschehen mehr als 2/3 der Unfälle im privaten Umfeld.
Basis-Tarif (Unfallversicherung):
Deckt finanzielle Folgen eines Unfalls ab, insbesondere bei dauerhaften gesundheitlichen Beeinträchtigungen.
- Invaliditätsleistung
- Unfall-Rente (optional)
- Krankenhaustagegeld inkl. Genesungsgeld (optional)
- Kosten für Such-, Rettungs- und Bergungseinsätze
Top-Tarif (erweiterter Unfallschutz):
Der Top-Tarif ergänzt den Basis-Tarif um höhere Leistungen und zusätzliche Bausteine:
- Progression bis 1.000 % möglich
- Sofortleistungen, beispielweise bei einem Knochenbruch
- erweiterte Kostenübernahmen (zum Beispiel Reha oder Hilfsmittel)
- Zusatzleistungen für Kinder und Familien
Im Gegensatz dazu greift die gesetzliche Unfallversicherung nur in klar begrenzten Situationen:
- bei Arbeitsunfällen
- in Schule, Kita oder Ausbildung
- auf dem direkten Hin- und Rückweg zu Arbeitsplatz, Schule etc.
Unser Angebot: Schon ab 3,57 EUR pro Monat schützt Sie die Zurich PrivatSchutz Unfallversicherung weltweit. Schließen Sie zusätzlich die Unfall-Rente ab, erhalten Sie außerdem nach einem Unfall mit einer Invalidität von mind. 50% eine lebenslange monatliche Rente.
Unfallversicherung: Was ist versichert?
Die private Unfallversicherung sichert Unfälle ab, die zu gesundheitlichen Beeinträchtigungen führen, unabhängig davon, wo und wann sie passieren.
1. Basis-Tarif:
Im Basis-Tarif von Zurich sind folgende Risiken abgesichert:

Klassische Unfallereignisse
Versichert sind plötzliche Unfälle wie Stürze, Zusammenstöße oder Ausrutschen, wenn Sie zum Beispiel auf der Treppe stürzen und sich verletzen.

Unfälle im Alltag & in der Freizeit
Versichert sind Unfälle zu Hause, beim Sport oder in der Freizeit, etwa bei einem Fahrradsturz oder einem Sportunfall.

Verkehrsunfälle
Unfälle im Straßenverkehr sind versichert, egal ob als Autofahrer, Radfahrer oder Fußgänger.

Unfälle weltweit
Der Versicherungsschutz gilt weltweit, auch auf Reisen oder im Urlaub.

Unfallbedingte Gesundheitsschäden
Versichert sind Gesundheitsschäden, die direkt durch einen Unfall verursacht werden, zum Beispiel Knochenbrüche oder dauerhafte Beeinträchtigungen.

Rettung & Bergung
Versichert sind Unfälle bei Rettungsaktionen, wenn Sie sich etwa bei der Hilfe für andere verletzen.
2. Top-Tarif
Im Top-Tarif der Zurich Unfallversicherung sind zusätzlich zum Basis-Tarif diese Risiken abgesichert:

Unfälle durch Übermüdung & Einschlafen
Auch Unfälle durch Sekundenschlaf oder starke Übermüdung sind im Top-Tarif mitversichert.

Unfälle durch Eigenbewegung
Unfälle ohne äußeren Einfluss, zum Beispiel Verrenkungen, Muskel- oder Sehnenverletzungen, sind im erweiterten Schutz mitversichert.

Unfälle nach Herzinfarkt oder Schlaganfall
Unfälle infolge von Bewusstseinsstörungen durch Schlaganfall oder Herzinfarkt sind im erweiterten Schutz mitversichert.

Vergiftungen & Sonnenstich
Zusätzlich im Top-Tarif versichert sind Nahrungsmittelvergiftungen, Vergiftungen durch schädliche Mittel, das Erleiden eines Sonnenstichs oder unfreiwilliger Sauerstoffentzug.

K.-o.-Tropfen & Medikamente
Unfälle infolge von Bewusstseinsstörungen durch K.-o.-Tropfen oder ärztlich verordnete Medikamente sind im erweiterten Schutz versichert.
Sofort online abschließen
Was die meisten Kunden noch interessiert.
Von einem Unfall spricht man, wenn ein plötzliches Ereignis von außen dazu führt, dass Sie sich ungewollt verletzen. Nur wenn das der Fall ist, zahlt die private Unfallversicherung.
Nur wenn alle diese Kriterien gleichzeitig zutreffen, ist es ein Unfall:
- plötzlich = passiert auf einmal
- von außen = zum Beispiel Sturz, Zusammenstoß
- unfreiwillig = nicht absichtlich
- mit einer Gesundheitsschädigung = körperlich oder geistig
Kein Unfall sind daher:
- schleichende Schäden, zum Beispiel eine sich über Monate entwickelnde Entzündung
- Abnutzung & Überlastung, zum Beispiel verschlissenes Knie durch jahrelanges Joggen
- langfristige Fehlbelastung, zum Beispiel Rückenschmerzen durch dauerhaft falsche Körperhaltung
Bei Zurich gilt ein Unfall nicht nur im klassischen Sinn. Je nach Tarif sind auch weitere alltagsnahe Situationen mitversichert.
Basis-Tarif
- plötzliche Verletzung durch ein äußeres Ereignis
- erhöhte Kraftanstrengung (zum Beispiel Zerrung, Verrenkung)
- Tauchunfälle und bestimmte Infektionen (Unfallinfektionen)
Top-Tarif
- Verletzungen durch Eigenbewegung, also durch eine selbst ausgeführte Bewegung ohne äußere Einwirkung – zum Beispiel Umknicken, Verrenkungen, Meniskusschäden oder Knochenbrüche
- Ertrinken, Ersticken oder Erfrieren
zusätzliche Sonderfälle wie Unfälle infolge von Übermüdung, Kosten für medizinische Hilfsmittel, Unfälle durch Innere Unruhen und vieles mehr
Man unterscheidet zwischen Unfällen, die über die gesetzliche Unfallversicherung abgedeckt sind, und solchen, für die die private Unfallversicherung zuständig ist.
Die gesetzliche Unfallversicherung (DGUV) deckt:
- Arbeitsunfälle zum Beispiel durch Maschinen, beim Betriebssport oder bei Betriebsausflügen
- Wegeunfälle: auf dem direkten Weg zur Arbeit/Schule oder von dort nach Hause
- Schul- und Kindergartenunfälle
Die private Unfallversicherung versichert:
- Freizeitunfälle, zum Beispiel beim Wandern, durch einen Treppensturz oder beim Sport
- Verkehrsunfälle – auch als Fußgänger, Radfahrer oder Mitfahrer.
- Haushaltsunfälle
- Tierbisse/Insektenstiche – mit Folgeerkrankungen wie Borreliose
Leistungen der Zurich Unfallversicherung
„Weil Ihr Leben nicht planbar ist – Ihr Schutz schon“
 Top-SchutzAb6,05 EUR |  Basis-SchutzAb3,57 EUR | |
|---|---|---|
| In alle Tarife einschließbar | ||
| Invaliditätsleistungen | ||
| Basisleistung; abwählbar, wenn statt-dessen eine Unfall-Rente vereinbart wird | Basisleistung; abwählbar, wenn statt-dessen eine Unfall-Rente vereinbart wird | |
| Progressionsstaffeln | ||
| wählbar zwischen 100 %, 225 %, 350 %, 500 % und 1.000 % | wählbar zwischen 100 %, 225 %, 350 % und 500 % | |
| Unfall-Rente (monatliche Leistung, lebenslang, ab einem Invaliditätsgrad von 50%) | ||
| einschließbar | einschließbar | |
| Kosten für Such-, Rettungs- und Bergungseinsätze | ||
| max. 75.000 EUR | max. 20.000 EUR | |
| Unfall-Assistance inkl. Reha-Management | ||
| einschließbar | einschließbar | |
| Kosten für kosmetische Operationen | ||
| max. 75.000 EUR | max. 20.000 EUR | |
| Nur im Top-Tarif zusätzlich wählbar | ||
| Tagegeld mit Karenzzeit | ||
| einschließbar, max. 1 Jahr nach dem Unfall wählbar | ||
| Sofortleistung bei Knochenbruch | ||
| einschließbar, 1.000 EUR | ||
| Verbesserte Übergangsleistung | ||
| einschließbar | ||
✓ mitversichert
Diese Übersicht stellt lediglich eine Kurzbeschreibung der versicherten Leistungen dar. Die rechtsverbindliche Beschreibung des Versicherungsschutzes ergibt sich ausschließlich aus den beantragten und von uns im Versicherungsschein dokumentierten Leistungen sowie aus den vereinbarten Versicherungsbedingungen und Klauseln.
Alle Leistungstabellen in der Übersicht
Unfallversicherung: Welcher Schutz passt zu Ihnen?

Für alle, die vorsorgen wollen
Schutz bei klassischen Unfällen
Sichert die wichtigsten finanziellen Folgen eines Unfalls ab.
Deckt typische Unfälle wie Stürze oder Zusammenstöße ab. Der Basis-Tarif greift bei unfallbedingten Verletzungen, zahlt bei dauerhaften gesundheitlichen Beeinträchtigungen Invaliditätsleistungen und übernimmt bestimmte Kosten, wie z. B. für Such-, Rettungs- und Bergungseinsätze. Ideal für alle, die einen soliden Grundschutz möchten.

Für einen aktiven Alltag
Mehr Unfälle mitversichert
Deckt auch Unfälle ab, die nicht dem klassischen Muster entsprechen.
Erweitert den Basis-Tarif um zusätzliche Unfallsituationen wie Verletzungen durch Eigenbewegung, erhöhte Kraftanstrengung oder Unfälle durch Übermüdung. Zusätzlich profitieren Sie von höheren Leistungen in der Unfallversicherung und sinnvollen einschließbaren Extras wie Sofortleistungen oder Tagegeld.

Für Sport, Outdoor & handwerkliche Aktivitäten
Mehr Leistungen bei schweren Folgen
Wenn Sie sich auch bei erhöhtem Unfallrisiko umfassend absichern möchten.
Der Premium-Baustein ergänzt den Top-Tarif um weitere Deckungsinhalte auf den maximalen Versicherungsschutz. Egal, ob Sport- und Outdoor-Unfälle, Haushaltsunfälle oder handwerkliche Tätigkeiten: Mit höheren Kosten, erweiterten Deckungen und längeren Fristen für besondere Situationen. Ideal für alle, die aktiv leben und auf maximale Absicherung setzen.
Was die meisten Kunden noch interessiert.
Ja, denn während die Krankenversicherung die Behandlung nach einem Unfall bezahlt, leistet die Unfallversicherung bei den finanziellen Folgen des Unfalls.
Die Krankenversicherung übernimmt zum Beispiel:
- Arzt- und Krankenhausbehandlung
- Operationen und Medikamente
- medizinische Rehabilitation
Die Unfallversicherung leistet zusätzlich zum Beispiel:
- Geldleistungen bei dauerhafter Invalidität
- finanzielle Unterstützung bei längerer Einschränkung
- Kosten für Hilfsmittel (zum Beispiel Rollstuhl)
- Kosten für Umbauten in Wohnung oder Haus
- weitere Leistungen wie Kosten für Such-, Rettungs- und Bergungseinsätze
Die Invaliditätsleistung ist der Betrag, den Sie bei dauerhaften Unfallfolgen ausgezahlt bekommen. Sie richtet sich nach der Invaliditätsgrundsumme und dem Invaliditätsgrad, welcher anhand der Gliedertaxe ermittelt wird. Die Versicherungssumme sollte so hoch gewählt werden, dass sie langfristige Einschränkungen auffangen kann wie
- finanzielle Einbußen
- notwendige Umbauten oder Hilfsmittel
- zusätzliche Kosten im Alltag.
Festlegung der Invaliditätsleistung:
- Häufig gewählte Grundsummen liegen bei 50.000 bis 100.000 EUR.
- Mit einer Progression (zum Beispiel 350 % oder 500 %) erhöht sich die Auszahlung bei schweren Unfallfolgen deutlich.
- Beispiel: Bei einer Grundsumme von 100.000 EUR und 350 % Progression können bei hohen Invaliditätsgraden bis zu 350.000 EUR ausgezahlt werden.
Unfallrisiko: die Fakten
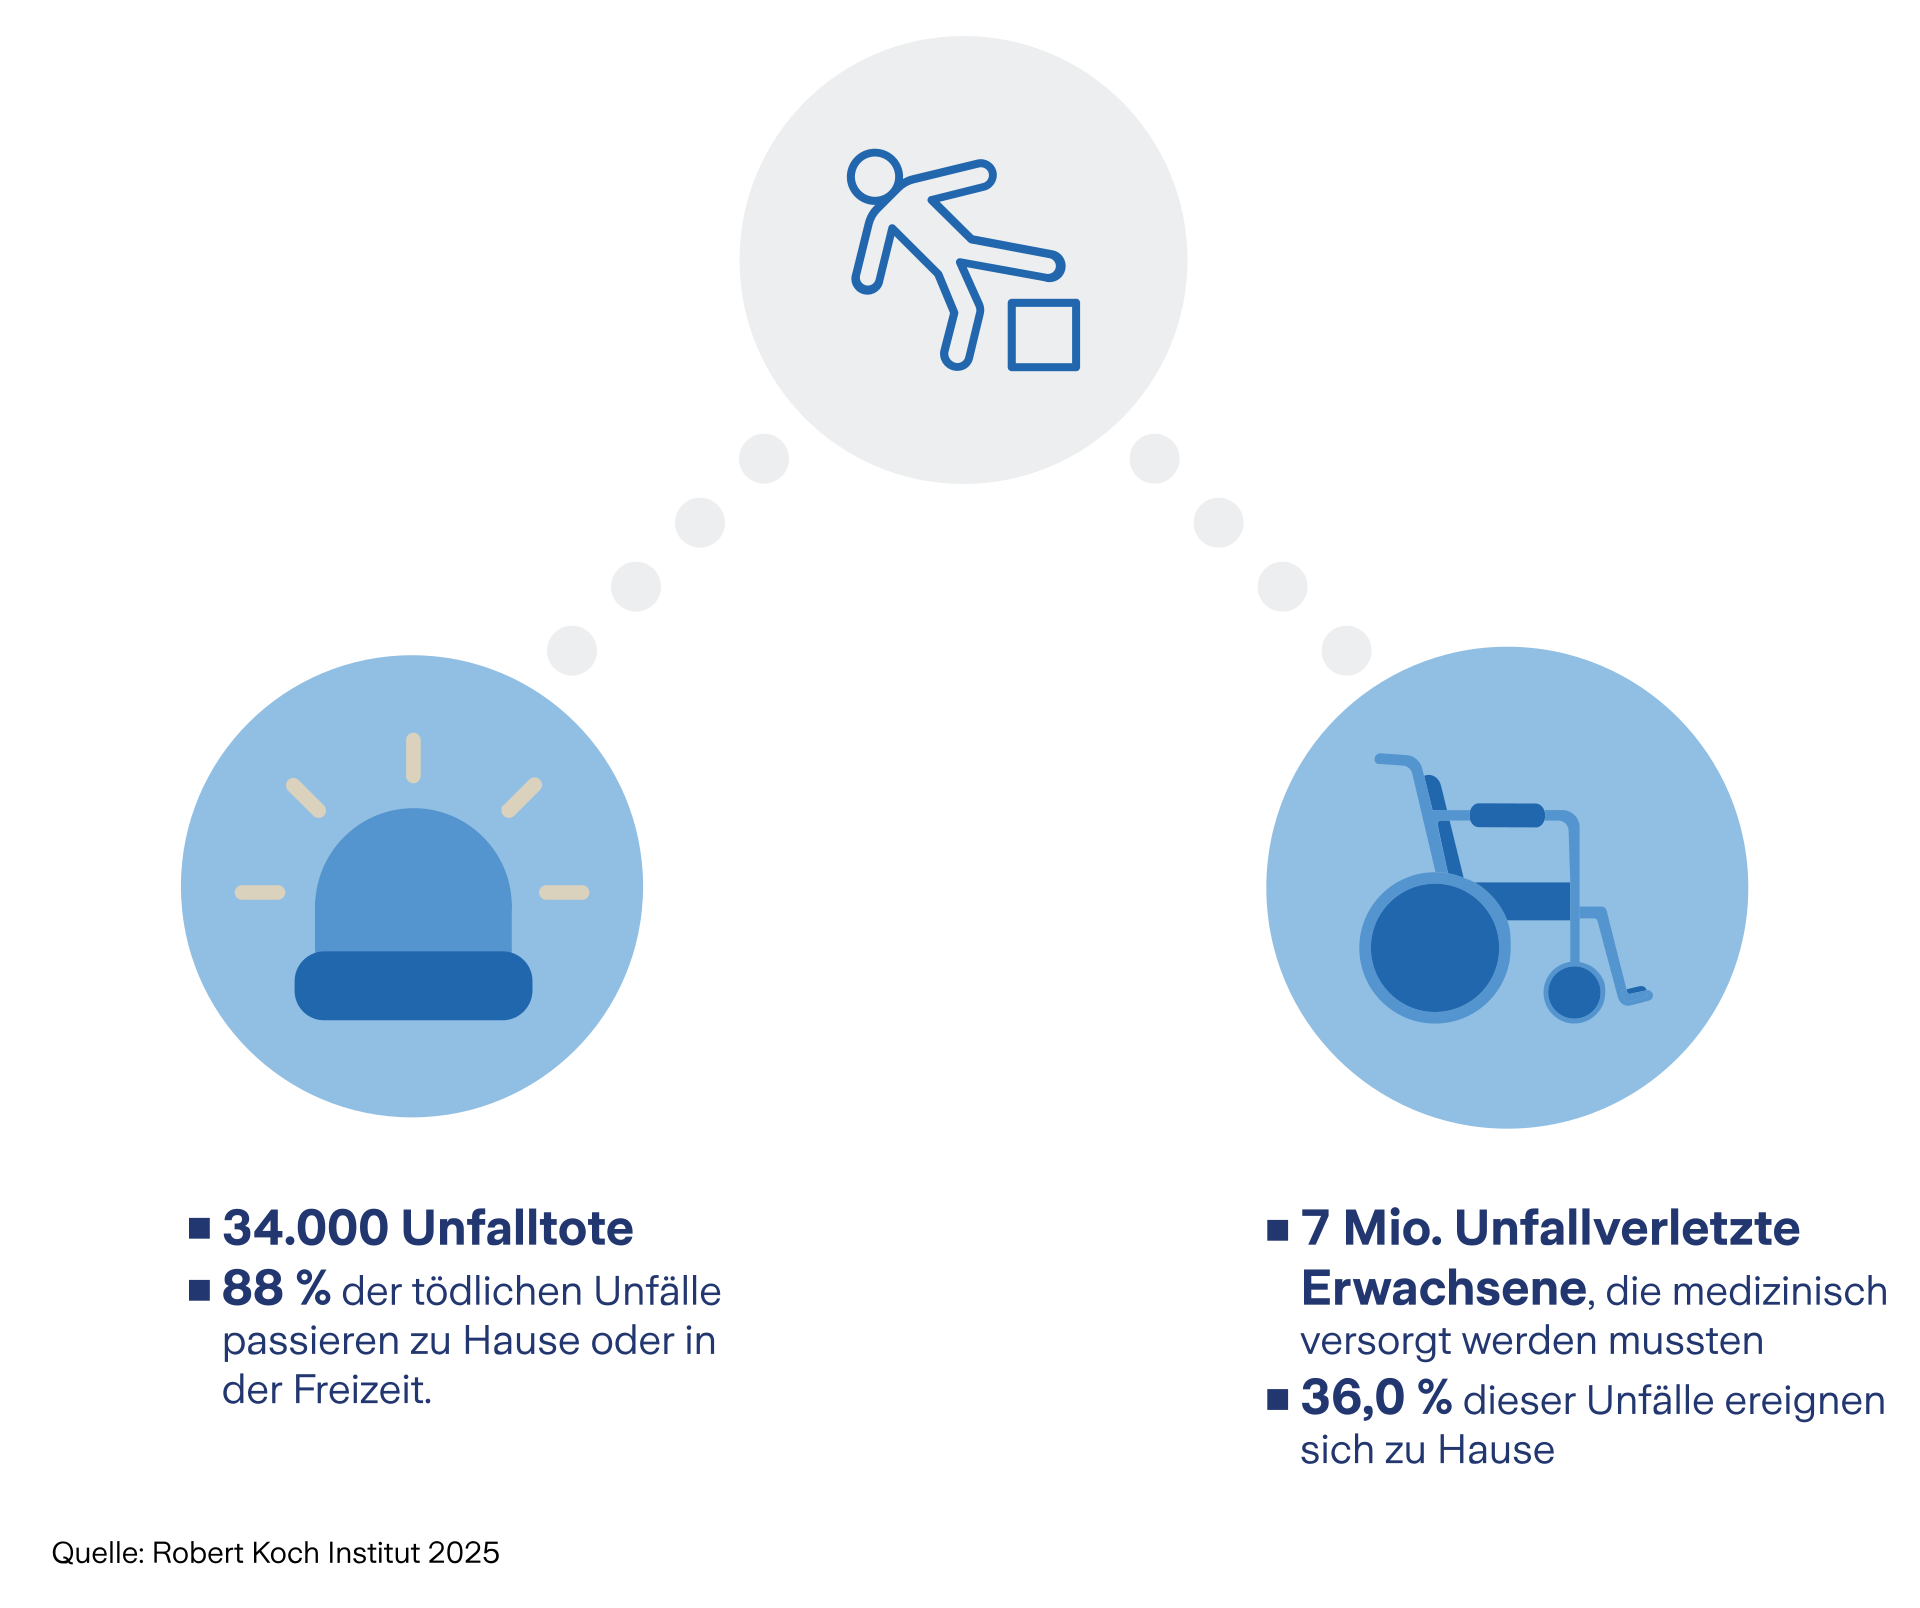
In Deutschland passieren laut Bundesanstalt für Arbeitsschutz und Arbeitsmedizin (BAuA) jedes Jahr mehrere Millionen Unfälle – viele mit langfristigen gesundheitlichen und finanziellen Folgen. Wichtig zu wissen: Nur ein kleiner Teil der Unfälle geschieht in der Arbeit oder auf dem Weg dorthin, der Großteil sind Unfälle zu Hause oder in der Freizeit. Die gesetzliche Unfallversicherung leistet in diesen Fällen nicht.
Unfalltote und -verletzte in Deutschland 2024
Das finanzielle Risiko
Unfälle im privaten Bereich sind nicht gesetzlich abgesichert. Kommt es zu bleibenden gesundheitlichen Schäden, entstehen oft hohe Kosten, etwa durch Verdienstausfälle, Reha-Maßnahmen, Umbauten oder langfristige Pflege. Ohne private Absicherung müssen Betroffene diese Ausgaben meist selbst tragen. Eine Unfallversicherung schließt genau diese finanzielle Lücke.
Unfallversicherung: Schadenfall melden
Wie bei jeder Versicherung sollte ein Schadenfall so früh wie möglich gemeldet werden. Für die Invaliditätsleistungen bei dauerhaften Gesundheitsschädigungen gelten aber großzügige Fristen.
Meldung eines Unfalls an Zurich:
- Basis-Tarif: spätestens 18 Monate nach dem Unfall
- Top-Tarif: spätestens 30 Monate nach dem Unfall
Nach Ablauf der Frist besteht kein Leistungsanspruch mehr.
So gehen Sie bei der Meldung eines Unfalls vor:

1. Unfall ärztlich abklären und Befunde aufbewahren

2. Unfall melden
- über das Zurich Serviceportal
- oder telefonisch:
Zurich Schadenservice (24/7): +49 221 7715-5050

3. Bei anhaltenden Beeinträchtigungen mögliche dauerhafte Unfallfolgen geltend machen und ärztlich prüfen lassen.
Diese Unterlagen werden benötigt
- Versicherungsnummer
- Angaben zum Unfall (Datum, Ort, Hergang)
- ärztliche Atteste, Befunde, Krankenhausberichte
- ggf. AU-Bescheinigung, Rechnungen oder Polizeibericht
Passende Ratgeber zur Unfallversicherung

Ratgeber Vorsorge & Vermögen
Ist eine Unfallversicherung notwendig?
Dieser Ratgeber erklärt, wann eine Unfallversicherung sinnvoll ist, welche Risiken sie abdeckt und für wen sich der Abschluss besonders lohnt.

Ratgeber Vorsorge & Vermögen
Was kostet eine Unfallversicherung?
Hier erfahren Sie, wovon der Preis einer Unfallversicherung abhängt, welche Faktoren den Beitrag beeinflussen und wie Sie die Kosten einschätzen können.
Passende Produkte zur Unfallversicherung
Unfallversicherung für Kinder
Schützt Kinder bei Unfällen im Alltag, in der Freizeit oder beim Sport und bietet finanzielle Unterstützung bei dauerhaften Unfallfolgen.

Gruppenunfallversicherung
Bietet Unternehmen und Vereinen finanziellen Unfallschutz für Mitarbeitende oder Mitglieder – je nach Vereinbarung auch außerhalb der Arbeitszeit.

Pflegeversicherung
Sichert Sie finanziell ab, wenn Sie pflegebedürftig werden, und hilft, Pflegekosten sowie Versorgungslücken im Alltag zu schließen.
Fragen & Antworten zur Unfallversicherung
1. Unfallversicherung allgemein
Die gesetzliche Unfallversicherung schützt nur in bestimmten Lebensbereichen, zum Beispiel bei Arbeit, in der Schule oder auf dem direkten Weg dorthin, während die private Unfallversicherung auch in der Freizeit, im Haushalt und im Urlaub rund um die Uhr greift.
Diese Tabelle zeigt entscheidende Unterschiede zwischen gesetzlicher und privater Unfallversicherung.
| gesetzliche Unfallversicherung | private Unfallversicherung | |
|---|---|---|
| Art der Versicherung | Pflichtversicherung (gesetzlich vorgeschrieben, z. B. über Arbeitgeber, Schule, Kita) | freiwillige Versicherung (abschließbar z. B. bei Zurich) |
| Geltungsbereich | nur bei
| weltweit und 24/7, z. B.
|
| versicherte Personen |
| alle Personen
|
| medizinische Leistungen | medizinisch notwendige Leistungen nach gesetzlichem Auftrag wie
| unter anderem:
|
| finanzielle Leistungen | unter anderem:
| unter anderem:
|
| individuelle Gestaltungsmöglichkeiten | X | sehr hoch, z. B. hinsichtlich
|
Ja, die Zurich Unfallversicherung leistet auch bei Unfällen im Ausland.
Nein, das Abschließen einer privaten Unfallversicherung ist in Deutschland keine Pflicht, aber sinnvoll. Ohne diese Police stehen Sie bei Unfällen in Freizeit oder im Haushalt ohne finanziellen Schutz da.
2. Abschluss & Laufzeit
Eine Unfallversicherung sollten Sie so früh wie möglich abschließen, da dies Vorteile wie günstigere Beiträge oder eine einfachere Gesundheitsprüfung bietet.
Vorteile des frühen Abschlusses:
- günstigere Beiträge: Je jünger Sie sind, desto niedriger das Unfallrisiko und damit der Beitrag zur Unfallversicherung.
- einfachere Gesundheitsprüfung: In jungen Jahren gibt es seltener Ausschlüsse oder Ablehnungen.
- auch für Kinder sinnvoll: Kinder sind in der Freizeit nicht gesetzlich abgesichert und können bereits ab Geburt versichert werden.
Der Versicherungsschutz beginnt zu dem im Versicherungsschein angegebenen Zeitpunkt.
Voraussetzung für den Start der Unfallversicherung:
- Der erste Beitrag muss rechtzeitig gezahlt werden.
- Wichtig: Bei verspäteter Zahlung besteht der Schutz erst ab tatsächlichem Zahlungseingang. Für frühere Unfälle besteht deshalb kein Anspruch auf Leistungen.
Die Unfallversicherung wird in der Regel für mindestens ein Jahr abgeschlossen und verlängert sich automatisch, wenn sie nicht fristgerecht gekündigt wird.
- Laufzeit: Der Vertrag läuft mindestens 12 Monate und endet zum vereinbarten Vertragsablauf.
- Verlängerung: Läuft ein Vertrag über mehr als ein Jahr, verlängert er sich automatisch um jeweils ein Jahr, wenn nicht rechtzeitig gekündigt wird.
- Kündigung: Sie können den Vertrag in der Regel mit einer Frist von 3 Monaten zum Ende der Vertragslaufzeit kündigen.
3. Kosten & Leistungen
Die Kosten für eine Unfallversicherung hängen vom Alter, dem Beruf und dem gewünschten Leistungsumfang ab. Berechnen Sie Ihren Beitrag ganz einfach online.
Die Invaliditätsleistung ist eine einmalige Kapitalzahlung, wenn ein Unfall zu dauerhaften körperlichen oder geistigen Beeinträchtigungen führt. Sie kann frei verwendet werden, hilft aber vor allem dabei, hohe Kosten für Umbauten in der Wohnung, Hilfsmittel und Therapien aufzufangen oder bei der Absicherung von Einkommenslücken bei dauerhaften Einschränkungen.
So funktioniert die Invaliditätsleistung:
- Ein Unfall verursacht bleibende Schäden.
- Der Invaliditätsgrad wird per Gliedertaxe oder durch ein ärztliches Gutachten festgestellt.
- Auf dieser Basis zahlt Zurich eine einmalige Geldleistung aus der vereinbarten Versicherungssumme.
- Mit Progression kann die Auszahlung bei schweren Folgen deutlich höher ausfallen.
Ab einem Invaliditätsgrad von 50 % erhalten Sie lebenslang alle 10 Jahre die gesamte Invaliditätsgrundsumme und entscheiden selbst, wie Sie das Geld nutzen – für Ihre individuellen Bedürfnisse und mehr finanzielle Freiheit.
Eine Unfall-Rente ist eine lebenslange, monatliche Zahlung bei dauerhafter Invalidität infolge eines Unfalls.
- Voraussetzung: ärztlich festgestellte Invalidität von mindestens 50 %.
- Zahlung: Ab diesem Grad zahlt Zurich die vereinbarte Rente lebenslang, beginnend im Monat des Unfalls.
- Zweck: Ausgleich von Einkommensverlusten und Sicherung des gewohnten Lebensstandards.
Die Progressionsstaffel zeigt, wie hoch die Auszahlung bei unterschiedlichen Invaliditätsgraden ausfällt – abhängig von der gewählten Progression.
- Bei leichteren Verletzungen wird die Leistung meist anteilig zur Grundsumme berechnet.
- Bei schweren Unfallfolgen mit höherem Invaliditätsgrad steigt die Auszahlung durch die Progression deutlich stärker an.
- Die Progression ist bei Zurich bis zu 1.000 % wählbar.
4. Leistungen im Schadenfall
Die PrivatSchutz Unfallversicherung von Zurich zahlt, wenn ein versicherter Unfall zu einer dauerhaften körperlichen oder geistigen Beeinträchtigung gemäß den Vertragsbedingungen führt.
Typische Beispiele:
- Sie stürzen in der Freizeit und behalten eine dauerhafte Bewegungseinschränkung.
- Sie verletzen sich beim Sport und können einen Körperteil dauerhaft nicht mehr voll belasten.
- Sie haben einen Unfall zu Hause und benötigen anschließend dauerhaft Hilfsmittel oder Umbauten.
- Sie verunglücken im Urlaub und tragen bleibende gesundheitliche Folgen davon.
Je nach Vereinbarung leistet Zurich zum Beispiel eine Invaliditätszahlung, eine Unfall-Rente oder weitere vereinbarte Leistungen.
Folgende Schäden sind nicht mit der Unfallversicherung abgesichert:
- Schäden, die vorsätzlich herbeigeführt wurden
- Unfälle infolge einer Teilnahme an einem Auto- oder Motorradrennen
- Schäden durch Kriegsereignisse und inneren Unruhen
- Im Basis-Tarif ist das Führen von zulassungspflichtigen Motorrädern, Trikes und Quads nicht versichert. Der Top-Tarif bietet hierfür Versicherungsschutz.
- Wenn Sie bei einem von Ihnen verursachten Unfall versehentlich andere Personen verletzen – hierbei hilft die private Haftpflichtversicherung.
Nein, in der Familien-Unfallversicherung von Zurich können mehrere Familienmitglieder gemeinsam über einen Vertrag abgesichert werden.
- Auch in einem Familienvertrag gilt der Versicherungsschutz nicht automatisch für die ganze Familie, sondern nur für die Personen, die einzeln als versicherte Personen aufgenommen wurden.
- Neugeborene und Adoptivkinder sind nach der Geburt bzw. Adoption vorübergehend beitragsfrei mitversichert (je nach Tarif bis zu 12 Monate).
- Wichtig: Damit der Versicherungsschutz dauerhaft besteht, müssen neue Familienmitglieder fristgerecht in den Vertrag aufgenommen werden.
*Der Preis von 3,57 EUR je Monat für die Private Unfallversicherung von Zurich gilt für eine im Jahr 2005 geborene Person im Basis-Tarif, mit Selbstbeteiligung, bei einer Invaliditätsgrundsumme in Höhe von 100.000 EUR und einer Invaliditätsleistung von 500%. Die Berechnung erfolgte im September 2026 auf Basis einer Vertragslaufzeit von fünf Jahren.
Wir sind ausgezeichnet
So bewerteten uns unsere Kunden bei Trusted Shops in den letzten 12 Monaten: