Vandalismus am Auto: So handeln Sie richtig
Vandalismus am Auto bedeutet puren Stress und Handlungsunsicherheit. Die richtige Kfz-Versicherung schützt Sie vor hohen Kosten, wenn Unbekannte Ihr Fahrzeug mutwillig beschädigen.

Bei Vandalismus am Auto kommt es darauf an, welche Fahrzeugteile betroffen sind:
Für mutwillige Lackkratzer und Blechschäden ist in der Regel die Vollkaskoversicherung zuständig, für eingeschlagene Scheiben oder gestohlene festverbaute Teile reicht in der Regel die Teilkasko.

Vandalismus ist eine der häufigsten Kaskoschadenarten
In der deutschen Kfz-Versicherung gehört Vandalismus zu den typischen Teilkaskoschäden, neben Glasbruch, Wildunfällen und Elementarschäden.
Viele Vandalismusschäden entstehen im ruhenden Verkehr
Ein großer Anteil der Schäden ist auf Vandalismus im ruhenden Verkehr zurückzuführen. Dazu zählen etwa zerkratzte Lacke, eingetretene Spiegel oder zerstörte Scheiben.

Hunderttausende Vandalismusfälle jedes Jahr
Die Polizeiliche Kriminalstatistik weist jedes Jahr hunderttausende Fälle von Sachbeschädigung an Kraftfahrzeugen aus. Allein 2023 wurden über 380.000 Fälle registriert.
Quelle: BKA
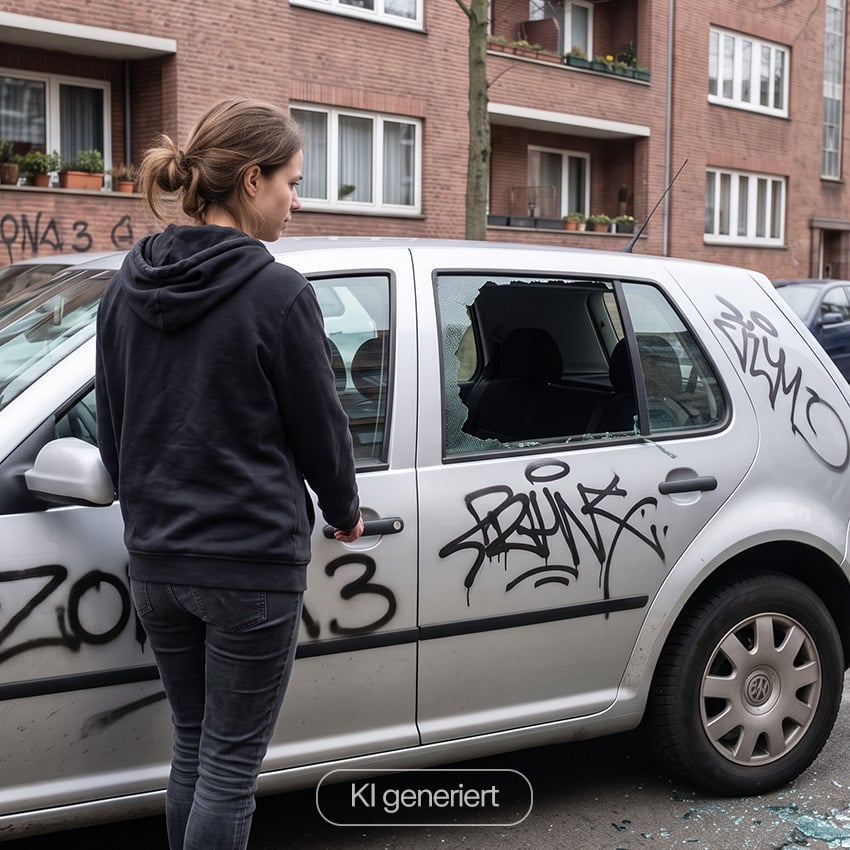
Typische Ursachen für Vandalismus sind zerkratzter Lack, abgetretene Spiegel oder zerstochene Reifen.
Zurich Kfz-Versicherung
Mit der Vollkaskoversicherung von Zurich haben Sie einen Schutz, der mutwillige Beschädigungen zuverlässig abdeckt.
Lassen Sie sich individuell von den Zurich Expertinnen und Experten beraten:
Was versteht man unter Vandalismus am Auto?
Von Vandalismus spricht man, wenn Dritte Ihr Fahrzeug mutwillig und vorsätzlich beschädigen oder zerstören, während es geparkt abgestellt ist.
Damit die Versicherung den Schaden übernimmt, kommt es auf vier Punkte an:
- Mutwilligkeit: Der Täter hat den Schaden absichtlich herbeigeführt (zum Beispiel durch das Zerkratzen des Lacks mit einem Schlüssel).
- Fremdeinwirkung: Die Beschädigung erfolgt durch eine andere, meist unbekannte Person.
- Sonderfall Tiere: Kratzer durch Tiere am Auto werten wir bei der Zurich als Vandalismus.
- Sonderfall Kinder: Verursachen Kinder unter 10 Jahren (deliktunfähig) den Schaden, haften die Eltern bei Verletzung der Aufsichtspflicht. Eine grundsätzliche Elternhaftung gibt es nicht.
Wichtige Abgrenzungen:
Der Diebstahl von fest verbauten Teilen (zum Beispiel Navigationsgerät oder Airbags) zählt zu den Diebstahldelikten, für die die Teilkaskoversicherung aufkommt.

Kurz gesagt: Damit die Versicherung bei Vandalismus anfallende Kosten übernimmt, muss die Tat mutwillig durch Fremdeinwirkung erfolgt sein und darf nicht auf reinen Verschleiß oder Eigenverschulden zurückzuführen sein.
Zahlt Vollkasko oder Teilkasko bei Vandalismus?
Bei einem Vandalismus-Schaden kommt es darauf an, was genau beschädigt wurde, denn je nach Situation ist eine andere Versicherung zuständig.
Sie übernimmt Schäden an der Karosserie und dem Lack, vorausgesetzt, es handelt sich um mutwillige Zerstörung.
Beispiel: Ein Unbekannter zerkratzt nachts die komplette Beifahrerseite. Die Vollkasko ersetzt die Kosten für die Neulackierung.
Sie zahlt, wenn spezifische Bauteile wie Glas oder Kabel beschädigt werden oder Brandstiftung vorliegt.
Beispiel: Ein Täter schlägt die Seitenscheibe ein. Die Teilkasko übernimmt den Austausch des Glases, unabhängig vom Vandalismus-Motiv.
Privathaftpflichtversicherung
Sie greift, wenn Sie oder Ihre Kinder selbst einen Vandalismus-ähnlichen Schaden an fremden Fahrzeugen verursachen.
Beispiel: Ihr Kind zerkratzt beim Spielen mit dem Fahrrad das Auto des Nachbarn. Die Privathaftpflichtversicherung übernimmt die Kosten für den Schaden.
Wenn Vandalismus zum Problem wird, zählt der richtige Schutz. Ob zerkratzter Lack oder zerstochene Reifen: Mit der passenden Kfz-Versicherung sind Sie finanziell abgesichert.

Was ist der Unterschied zwischen Vandalismus und Unfallflucht?
Vandalismus = Eine Person beschädigt Ihr Fahrzeug mutwillig und absichtlich (zum Beispiel abgebrochener Mercedes-Stern, zerschnittenes Cabriodach).
Unfallflucht = Ein anderes Fahrzeug beschädigt Ihr Auto versehentlich beim Ein- oder Ausparken und der Fahrer verlässt unerlaubt den Unfallort.
Wichtig zu wissen: Sowohl Vandalismus als auch Unfallflucht sind in der Vollkaskoversicherung von Zurich abgedeckt. In beiden Fällen ist jedoch eine Anzeige gegen Unbekannt bei der Polizei zwingend erforderlich.
Leistungen der Zurich Kfz-Versicherung bei Vandalismus
Die Kfz-Versicherung von Zurich zahlt bei mutwilliger Beschädigung für reparierte oder ersetzte Teile an Ihrem Fahrzeug, wenn es sich um einen versicherten Vandalismus-Schaden im Rahmen der Vollkasko handelt. Erstattet werden in der Regel die Werkstattkosten sowie zusätzliche Aufwände, die durch den Schaden entstehen.
Über die Zurich Vollkasko versichert:
- Lackschäden und zerkratzte Karosserieteile
- Abgetretene Außenspiegel oder verbogene Scheibenwischer
- Zerstochene Reifen
- Kratzer durch Tiere am Auto
- Innenraumverschmutzung durch Marder (Marderbiss = Teilkasko)
- Kosten für die fachgerechte Reparatur in einer Partnerwerkstatt
Nicht über die Zurich Vollkasko versichert:
- Reine Verschleißschäden oder alte Kratzer, die fälschlicherweise als frischer Vandalismus gemeldet werden
- Kosten, die unterhalb Ihrer vereinbarten Selbstbeteiligung liegen
Kurz gesagt: Die Zurich Vollkasko umfasst alles, was nach einem Vandalismus-Schaden wichtig ist, bezahlt Reparaturen, Lackierungen und den Teileaustausch. All das sorgt dafür, dass Sie sich darauf verlassen können, dass die finanziellen Folgen geregelt sind.
Vandalismus am Auto vorbeugen: So geht’s
Viele Vandalismus-Schäden lassen sich vermeiden, wenn einfache Vorsichtsmaßnahmen beachtet werden, etwa den Parkplatz klug zu wählen oder technische Hilfsmittel zu nutzen.
Sicher parken und Umfeld prüfen
Viele Schäden entstehen im Schutz der Dunkelheit. Deshalb sollten Sie:
- Das Auto nach Möglichkeit in einer abschließbaren Garage oder auf einem Privatgrundstück abstellen
- In gut beleuchteten, belebten Straßen parken
- Bekannte Brennpunkte oder unübersichtliche Ecken meiden
Technische Hilfe nutzen
Abschreckung ist der beste Schutz gegen Täter. Sinnvolle Gegenmaßnahmen:
- Alarmanlagen mit Innenraum- und Erschütterungssensoren installieren
- Dashcams mit Parkmodus zur Abschreckung und Beweissicherung einsetzen
- Das Fahrzeug-Umfeld im Blick behalten (zum Beispiel Kameras in öffentlichen Parkhäusern nutzen)
Bei längerer Standzeit vorsorgen
So lassen sich typische Schäden vermeiden, wenn das Auto lange unbewegt bleibt:
- Fahrzeug regelmäßig umparken, damit es nicht verlassen wirkt
- Nachbarn bitten, ein Auge auf das Auto zu haben
Sofort-Checkliste: Wie verhalte ich mich bei Vandalismus am Auto?
Vandalismus am Auto: Was tun? In den ersten 30 Minuten ist es wichtig, schnell zu handeln und die richtigen Sofortmaßnahmen Schritt für Schritt umzusetzen, um Beweise nicht zu zerstören und die Regulierung zu erleichtern.
Mit diesen 4 Schritten gehen Sie bei Vandalismus vor:
1. Schaden dokumentieren (Beweise sichern)
Verändern Sie nichts am Fahrzeug.
- Nichts vorschnell reinigen oder überlackieren.
- Machen Sie detaillierte Fotos vom Schaden (Übersicht und Detailaufnahmen).
2. Umfeld prüfen
Sichern Sie mögliche Hinweise auf den Täter.
- Prüfen Sie, ob Kameras in der Nähe sind.
- Sprechen Sie mögliche Zeugen an und notieren Sie deren Kontaktdaten.
3. Polizei einschalten
Für die Versicherung ist dieser Schritt zwingend.
- Erstatten Sie sofort eine Anzeige gegen Unbekannt.
- Lassen Sie sich das polizeiliche Aktenzeichen geben.
4. Versicherung informieren
Geben Sie keine Reparatur in Auftrag, bevor dies geklärt ist.
- Melden Sie den Schaden Ihrer Versicherung.
- Stimmen Sie das weitere Vorgehen und die Werkstattwahl ab.
Vandalismus-Schaden melden: So geht’s
Einen Vandalismus-Schaden sollten Sie möglichst schnell und mit allen Belegen melden, damit die Regulierung zügig starten kann.

1. Unterlagen & Belege sammeln
- Halten Sie das polizeiliche Aktenzeichen bereit.
- Legen Sie die gemachten Fotos und ggf. Zeugenaussagen bei.

2. Schadenmeldung übermitteln
Nutzen Sie den für Sie passenden Weg:
- Online melden
- telefonische Schadenmeldung: +49 (0)221 7715-7780
- Rückrufservice nutzen
Expertenhinweis von Zurich: Alles, was uns hilft, den Schaden schnell zu erfassen und gut einzuschätzen, beschleunigt die Bearbeitung. Reichen Sie das polizeiliche Aktenzeichen und aussagekräftige Fotos sofort mit ein – so vermeiden Sie Rückfragen und kommen schneller zur Regulierung und Reparaturfreigabe.
Ratgeber Kfz & Mobilität

Ratgeber Fahrzeuge
Marderschaden durch Marderbiss
Wie Sie sich vor Marderschäden schützen und wie wir Sie bei der Beseitigung der Folgeschäden unterstützen können.

Ratgeber Fahrzeuge
Vollkasko oder Teilkasko
Wann lohnt sich eine Vollkasko- oder eine Teilkaskoversicherung und wo liegt der Unterschied? Erfahren Sie hier mehr.
Das könnte Sie auch interessieren

KFZ-Versicherung
Gestalten Sie Ihre Kfz-Versicherung ganz individuell. Mit der Auto-Haftpflicht sichern Sie sich gegen Ansprüche Dritter ab und mit der Voll- oder Teilkasko sind Schäden am Fahrzeug optimal abgesichert.

Private Haftpflichtversicherung
Kleine und große Missgeschicke passieren schnell. Mit der privaten Haftpflichtversicherung von Zurich genießen Sie und Ihre Familie weltweiten Versicherungsschutz. Gilt auch für Internet- und Gefälligkeitsschäden.

Verkehrs-Rechtsschutz
Fragen & Antworten zu Vandalismus am Auto
Ob sich die Meldung lohnt, ist eine einfache Rechenaufgabe. Vergleichen Sie die voraussichtlichen Reparaturkosten mit Ihren Eigenanteilen.
Rechnen Sie: Ihre vereinbarte Selbstbeteiligung (SB) + die Kosten der drohenden Hochstufung in der Schadensfreiheitsklasse (SF-Klasse) in der Vollkaskoversicherung über die nächsten Jahre.
- Selbst zahlen: Sind die Werkstattkosten geringer als SB + Hochstufung, zahlen Sie den Schaden besser selbst.
- Melden: Bei teuren Komplett-Lackierungen oder zerstörten Karosserieteilen übersteigen die Kosten Ihren Eigenanteil meist deutlich – hier lohnt sich die Abwicklung über die Vollkasko.
Ja. Wenn Ihr Auto zerkratzt wurde oder ein anderer Vandalismus-Schaden vorliegt, ist eine polizeiliche Anzeige gegen Unbekannt zwingend erforderlich. Ohne das offizielle Aktenzeichen der Polizei kann die Versicherung die Leistung ablehnen, da der Nachweis einer Straftat fehlt.
Sie können sich einen Kostenvoranschlag einholen, um für sich selbst zu entscheiden, ob Sie den Schaden melden oder selbst zahlen möchten. Wichtig ist jedoch: Geben Sie der Werkstatt keine Reparaturfreigabe, bevor Sie den Schaden der Versicherung gemeldet und deren offizielle Freigabe erhalten haben!
Das hängt vom Schadenbild ab. Bei kleinen, oberflächlichen Lackkratzern ist Smart Repair oft ausreichend, schnell und so günstig, dass Sie es selbst zahlen können, um eine Rückstufung zu vermeiden. Bei tiefen Kratzern über mehrere Bauteile hinweg oder großen Beulen ist der Komplettaustausch oder eine professionelle Neulackierung in der Fachwerkstatt unumgänglich.
Wenn Sie den Schaden bereits repariert haben, bevor die Versicherung ihn begutachten konnte, riskieren Sie Ihren kompletten Versicherungsschutz für diesen Vorfall. Melden Sie den Schaden immer sofort nach der polizeilichen Anzeige und warten Sie auf die Rückmeldung, bevor Sie handeln.
Das ist ein wichtiger Sonderfall: Bei der Zurich werten wir Kratzer durch Tiere am Auto als Vandalismus (abgedeckt über die Vollkasko). War der Täter ein fremdes Kind unter 10 Jahren, gilt dieses gesetzlich als deliktunfähig. Hier haften die Eltern über ihre Privathaftpflichtversicherung – allerdings nur dann, wenn sie ihre Aufsichtspflicht nachweislich verletzt haben.
Reiner Vandalismus (wie zerkratzter Lack) ist in der Teilkasko nicht versichert. Die Teilkasko greift jedoch bei bestimmten Begleitschäden, die im Rahmen der Tat passieren: Wird zum Beispiel die Scheibe eingeschlagen (Glasbruch) oder das Auto in Brand gesteckt (Brandstiftung), übernimmt die Teilkasko diese spezifischen Schäden. Sofern ein Schaden ausschließlich über die Teilkaskoversicherung reguliert werden kann, erfolgt keine Höherstufung des Schadenfreiheitsrabattes,
Die Dauer hängt davon ab, wie schnell alle Belege vorliegen.
- Kleine Schäden können oft innerhalb weniger Tage freigegeben werden, sobald Fotos und Aktenzeichen vorliegen.
- Größere Schäden dauern länger, insbesondere wenn ein Gutachter bestellt werden muss oder die Polizei noch ermittelt. Je schneller und vollständiger Sie melden, desto rascher erfolgt die Regulierung.