Ist eine Unfallversicherung sinnvoll?
Da die gesetzliche Unfallversicherung nur bei Arbeits-, Schul- und Wegeunfällen leistet, bietet eine private Unfallversicherung wichtigen Schutz bei Unfällen in Haushalt, Freizeit und Sport – genau dort, wo die meisten passieren.

Von 100 Erwachsenen hatte etwa jede zehnte Person im letzten Jahr einen Unfall: zu Hause, bei der Arbeit, in der Freizeit oder im Verkehr.
Quelle: Robert Koch Institut
Etwa jeder fünfte Unfall ist so schwer, dass eine Behandlung im Krankenhaus nötig ist. Am häufigsten kommt es zu Knochenbrüchen.
Quelle: Robert Koch Institut
Eine private Unfallversicherung kann für alle Menschen sinnvoll sein. Besonders wichtig ist sie für Sie, wenn Sie selbstständig tätig sind, als Hausfrau oder Hausmann arbeiten oder im Seniorenalter sind. In diesen Situationen besteht in der Regel kein gesetzlicher Unfallschutz – eine private Absicherung hilft Ihnen, finanzielle Folgen eines Unfalls abzufedern und Ihre Selbstständigkeit zu bewahren.
Lohnt sich eine Unfallversicherung?
Eine private Unfallversicherung ist sehr zu empfehlen, denn die gesetzliche Unfallversicherung greift nur bei Arbeits-, Schul- und direkten Wegeunfällen, aber nicht zu Hause und in der Freizeit, wo laut Statistik die meisten Unfälle passieren.
Als Arbeitnehmer sind Sie bereits durch die gesetzliche Unfallversicherung für Arbeits- und direkte Wegeunfälle sowie Berufskrankheiten pflichtversichert. Ihre Kinder haben während der Zeit im Kindergarten, in der Schule und der Universität ebenfalls Versicherungsschutz. Auch der direkte Hin- und Rückweg ist versichert. Doch in allen anderen Lebensbereichen klafft eine Lücke.
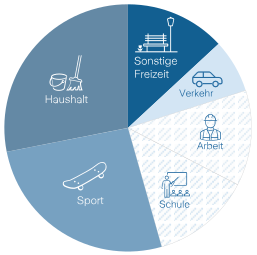 2/3 aller Unfälle passieren in Haushalt, Sport und Freizeit

Kurz gesagt: Wer im Ernstfall finanziell abgesichert sein will, kommt an einer privaten Unfallversicherung kaum vorbei. Besonders Familien und Menschen mit aktivem Lebensstil sollten hier dringend vorsorgen.
Für wen ist die private Unfallversicherung besonders wichtig?
Eine private Unfallversicherung ist besonders wichtig für Selbstständige ohne gesetzlichen Unfallschutz, Rentner und Senioren nach dem Berufsleben, Hausfrauen und Hausmänner ohne Absicherung sowie Hobbysportler, deren Risiken nicht durch die gesetzliche Unfallversicherung gedeckt sind.
- Selbstständige und Freiberufler: Sie haben keinen gesetzlichen Unfallschutz. Für sie ist daher neben einer Berufsunfähigkeitsversicherung eine private Unfallversicherung besonders sinnvoll.
- Rentnerinnen und Rentner: Die gesetzliche Unfallversicherung endet mit dem Ruhestand, dabei steigt im Alter die Unfallgefahr. Eine private Unfallversicherung für Rentner schützt Sie vor den hohen finanziellen Belastungen durch Unfälle.
- Hausfrauen und Hausmänner: Unverzichtbar für die Familie, aber ohne Absicherung – eine private Unfallversicherung schützt Hausfrauen und Hausmänner vor finanziellen Folgen nach einem Unfall.
- Hobbysportler: Ob Skifahren, Klettern oder Mountainbiken – Unfälle beim Sport sind trotz des hohen Unfallrisikos nicht gesetzlich abgesichert. Überlegen Sie, ob eine private Unfallversicherung für Sie sinnvoll ist.
Kurz gesagt: Für Selbstständige, Senioren, Hausfrauen/-männer und Hobbysportler steht die Sinnhaftigkeit der privaten Unfallversicherung außer Frage, denn ohne stehen diese Personengruppen im Fall eines Unfalls ohne jeglichen Versicherungsschutz da.
Was ist als Unfall in der Unfallversicherung definiert?
Ein Unfall im Sinne der Allgemeinen Unfallversicherungsbedingungen (AUB) liegt vor, wenn der Versicherte „durch ein plötzlich und von außen unfreiwillig auf seinen Körper wirkendes Ereignis eine Gesundheitsschädigung erleidet“.
Folgende Merkmale müssen bei einem Unfall erfüllt sein:
- Plötzliches Ereignis: Der Unfall tritt unerwartet und innerhalb eines kurzen Zeitraums ein.
Beispiel: Ausrutschen auf einer Eisplatte beim Spazierengehen. - Kräfteeinwirkung von außen: Die Einwirkung erfolgt von außen auf den Körper – mechanisch, chemisch oder thermisch.
Beispiel: Zusammenstoß im Straßenverkehr, Verletzung durch herabstürzende Äste. - Unfreiwilliges Ereignis: Der Unfall darf nicht vorsätzlich selbst herbeigeführt sein.
Beispiel: Suizid oder Selbstverstümmelung sind ausgeschlossen. - Gesundheitsschädigung: Es liegt eine Beeinträchtigung der körperlichen oder geistigen Gesundheit vor.
Beispiel: Armbruch nach Sturz von der Leiter.
Wichtig: Fehlt auch nur eines dieser Merkmale, liegt kein Leistungsfall vor.
Erweiterter Unfallbegriff bei Zurich je nach Tarif
Die Zurich Unfallversicherung bietet Ihnen mehr als nur den klassischen Unfallbegriff. Je nach Tarif ist der Schutz erweitert, sodass auch viele Situationen abgesichert sind, die bei anderen Versicherern oft nicht eingeschlossen sind:
Basis-Tarif (PrivatSchutz Basis)
- Absicherung nach dem klassischen Unfallbegriff: plötzlich, von außen, unfreiwillig, auf den Körper wirkendes Ereignis mit Gesundheitsschädigung.
- Tauchtypische Gesundheitsschäden beim Tauchvorgang: zum Beispiel Dekompressionskrankheit oder Trommelfellverletzungen.
- Infektionen: zum Beispiel durch Insekten- oder Zeckenstiche.
- Erhöhte Kraftanstrengung: Schutz bei Verletzungen von Muskeln, Sehnen, Bändern oder Gelenken durch Heben, Springen oder Strecken
- Solider Grundschutz für die wichtigsten Unfallereignisse.
Top-Tarif (PrivatSchutz Top)
- Erweiterter Unfallbegriff: Viele zusätzliche Szenarien sind mitversichert, ein deutlicher Mehrwert im Vergleich zum Basisschutz.
- Eigenbewegung: Auch Stürze oder Umknicken ohne äußere Einwirkung gelten als Unfall, z. B. Verdreh-/Zerrverletzungen beim abrupten Drehen oder Heben, auch ein „falscher Tritt“ ohne vorheriges Stolpern/Ausrutschen.
- Erweiterungen zur erhöhten Kraftanstrengung: Schutz bei Verletzungen von Muskeln, Sehnen, Bändern oder Gelenken durch Heben, Springen oder Strecken. Darüber hinaus auch Bauch- und Unterleibsbrüche, Meniskusschäden oder Knochenbrüche, die durch erhöhte Kraftanstrengung entstehen.
- Sonderfälle: Ertrinken, Ersticken oder Erfrieren sind ebenfalls abgedeckt.
Premium-Baustein (Zusatz zum Top-Tarif)
Noch umfassenderer Schutz durch erweiterte Kostengrenzen und die Einbeziehung besonderer Risiken:
- Hierzu gehören zum Beispiel die Mitversicherung von behinderungsbedingten Mehraufwendungen (ab 50 Prozent Invaliditätsgrad), Unfälle infolge von Bewusstseinsstörungen durch Krampfanfälle sowie der Verzicht auf die Mitwirkung von Krankheiten und Gebrechen (außer bei 10 definierten Krankheiten, hier gelten 50 Prozent Mitwirkung).
Kurz gesagt: Wer mehr Sicherheit sucht, sollte mindestens den Top-Tarif wählen, denn hier profitieren Sie vom erweiterten Unfallbegriff. Der Premium-Baustein empfiehlt sich besonders, wenn ein hoher Anspruch an Rundumschutz besteht.
Häufige Unfälle, bei denen eine Unfallversicherung leistet
Die häufigsten Unfallarten, bei denen eine Unfallversicherung leistet, sind Stürze, Stolpern und Ausrutschen, gefolgt von Verletzungen bei Heimwerkerarbeiten, Sportunfällen, Verkehrsunfällen in der Freizeit sowie Verletzungen durch Eigenbewegung.
Häufigste Unfallarten:
1. Stürze, Stolpern und Ausrutschen
Die mit Abstand häufigsten Unfallursachen, sowohl im Haushalt als auch im beruflichen Umfeld.
2. Heimwerkerarbeiten
Tätigkeiten im Haus oder Garten bergen ein hohes Risiko, etwa durch den Einsatz von Sägen oder anderen Werkzeugen.
3. Sportunfälle
Verletzungen beim Freizeit- und Amateursport, z. B. beim Fußball, Skifahren, Radfahren oder Laufen.
4. Verkehrsunfälle in der Freizeit
Unfälle mit dem Fahrrad oder anderen Verkehrsmitteln auf dem Weg zu privaten Aktivitäten.
5. Unfälle durch Eigenbewegung
Verletzungen infolge Eigenbewegung wie ein plötzlicher Richtungswechsel beim Gehen oder Sport, der zu einer Verletzung führt.
Kurz gesagt: Die Unfallversicherung leistet unter anderem bei alltäglichen Risiken wie Stürzen, Sportunfällen, Heimwerken oder Verkehrsunfällen in der Freizeit. Entscheidend ist: Genau in diesen Bereichen leistet die gesetzliche Unfallversicherung nicht, hier schützt Sie nur die private Unfallversicherung zuverlässig. Zusätzlich bietet die private Unfallversicherung auch Versicherungsschutz während der Arbeit und ergänzt die gesetzliche Unfallversicherung.
Welche Leistungen bietet die private Unfallversicherung?
Die private Unfallversicherung von Zurich sichert Sie mit einem umfassenden Leistungspaket ab, von Kapitalzahlungen bei Invalidität bis hin zu Sofortleistungen, Unfall-Rente und Unfall-Assistance inkl. Reha-Management.
Folgende Leistungen können vereinbart werden:
- Invaliditätsleistung
Sollte ein Unfall dazu führen, dass Ihre körperliche oder geistige Leistungsfähigkeit dauerhaft beeinträchtigt ist (Invalidität), erhalten Sie die vereinbarte Kapitalleistung. Die genaue Höhe Ihrer Leistung richtet sich nach der Invaliditätsgrundsumme und dem Invaliditätsgrad. Der Invaliditätsgrad wird anhand der Gliedertaxe ermittelt. Je nach vereinbarter Progressionsstaffel kann sich Ihre Leistung erhöhen: Bei einer Progression von 500 % bekommen Sie bei Vollinvalidität das Fünffache der Invaliditätsgrundsumme. Ist eine Progression von 100 % vereinbart, erfolgt die Auszahlung entsprechend dem Invaliditätsgrad – also ganz linear.
- Die Gliedertaxe
Tabelle, in der die Versicherung festlegt, welcher Invaliditätsgrad beim Verlust oder der Funktionsunfähigkeit bestimmter Körperteile gilt (z. B. Arm 76 Prozent, Bein 80 Prozent, Auge 60 Prozent). Die daraus berechnete Invaliditätsleistung wird als Kapital ausgezahlt und kann frei verwendet werden – z. B. für einen barrierefreien Umbau der Wohnung, den Ausgleich von Einkommenseinbußen oder zusätzliche Therapien.

- Unfall-Rente
Die monatliche Unfall-Rente wird ab einem Invaliditätsgrad von 50 % ab Beginn des Monats, in dem sich der Unfall ereignet hat, lebenslang gezahlt. - Wiederkehrende Zahlung der Invaliditätsgrundsumme (WKZ)
Ab einem Invaliditätsgrad von 50 % erhalten Sie lebenslang alle 10 Jahre die gesamte Invaliditätsgrundsumme und entscheiden selbst, wie Sie das Geld nutzen – für Ihre individuellen Bedürfnisse und mehr finanzielle Freiheit. - Progression
Ab einem Invaliditätsgrad von über 25 % steigt Ihre Invaliditätsleistung bei gleichbleibender Versicherungssumme überproportional an. - Verbesserte Übergangsleistung
Sind Sie infolge eines Unfalls für drei bzw. sechs Monate zu mindestens 50 % beeinträchtigt, erhalten Sie die verbesserte Übergangsleistung. Sie bietet in der ersten Zeit nach dem Unfall eine finanzielle Entlastung, insbesondere bei schweren Verletzungen. - Todesfallleistung
Im Falle eines tödlichen Unfalls oder wenn die versicherte Person innerhalb eines Jahres an den Folgen eines Unfalls verstirbt, zahlen wir die einmalige Todesfallleistung an die von Ihnen benannten Hinterbliebenen aus. - Sofortleistung bei Knochenbruch
Sollten Sie unfallbedingt einen vollständigen Knochenbruch oder einen vollständigen Muskel‑, Sehnen‑ oder Bänderriss erleiden, erhalten Sie eine Sofortleistung von 1.000 EUR.
- Unfall-Assistance inkl. Reha-Management
Die Unfall-Assistance mit Reha-Management unterstützt Sie z.B. bei der Beratung zu Pflegemaßnahmen; mit Hilfe im Haushalt oder bei der Kinderbetreuung; bei der Organisation von Therapien oder bietet eine Hilfestellung beim Umgang mit Behörden und Ämtern.

- Krankenhaustagegeld inkl. Genesungsgeld
Führt ein Unfall zu einem Krankenhausaufenthalt, erhalten Sie für die Dauer einer vollstationären Behandlung das vereinbarte Krankenhaustagegeld. Max. für drei Jahre im Basis-Tarif bzw. max. fünf Jahre im Top-Tarif. Bei Einschluss des Krankenhaustagegeldes erhalten Sie zusätzlich ein Genesungsgeld in gleicher Höhe für die Dauer von 150 Tagen im Basis-Tarif und 500 Tage im Top-Tarif.
Neben den wählbaren Leistungen sind folgende Leistungen ohne Zuschlag versichert. Bei den Kosten variiert die versicherte Höhe je nach Tarif:
- Infektionen & Eigenbewegung
Erweiterter Unfallbegriff: auch Infektionen (z. B. durch Insektenstiche) sind versichert und im Top-Tarif darüber hinaus auch Verletzungen durch Eigenbewegung. - Kosten für Such-, Rettungs- und BergungseinsätzeBergungskosten
Kommt es nach einem Unfall zu einem Such- Rettungs- oder Bergungseinsatz, übernehmen wir die entstandenen Kosten, sofern kein Dritter ersatzpflichtig ist. - Kosten für Kosmetische Operationen
Wir übernehmen die Kosten für medizinisch notwendige kosmetische Eingriffe nach einem Unfall, sofern kein Dritter ersatzpflichtig ist. Ihre Schneide- und Eckzähne sind bei uns bis zur jeweiligen Kostengrenze in den kosmetischen Operationen versichert. Im Top-Tarif genießen Sie noch mehr Schutz: Hier sind alle natürlichen Zähne und Implantate mitversichert – bis zu einer Höchstgrenze von 20.000 EUR.
Kurz gesagt: Die Zurich Unfallversicherung bietet weit mehr als die klassische Invaliditätsleistung. Besonders im Top-Tarif profitieren Sie u. a. von einer erweiterten Unfall-Definition, einer verbesserten Gliedertaxe Sofortleistungen bei Schwerverletzungen oder Raubüberfall und, sofern mit abgeschlossen, umfangreichen Assistance-Leistungen, die besonders für Alleinstehende sinnvoll sind.
„Eine Unfallversicherung macht den Unterschied zwischen einem finanziellen Rückschlag und echter Existenzsicherheit nach einem Unfall. Mit der Entschädigungsleistung aus der Unfallversicherung kann man Kosten decken, die oft unterschätzt werden: etwa Zusatzkosten zu Therapien, Umbauten im Zuhause oder zusätzliche Betreuung.“
Timo Krause, Abteilungsleiter Haftpflicht & Unfall, Zurich Versicherung
Unfallschaden melden: So geht’s
Einen Unfallschaden sollten Sie möglichst schnell und vollständig melden, damit die Regulierung zügig starten kann.

1. Unfall ärztlich abklären und Befunde aufbewahren

2. Unfall melden
- über das Zurich Serviceportal
- oder telefonisch:
Zurich Schadenservice (24/7): +49 221 7715-5050

3. Bei anhaltenden Beeinträchtigungen mögliche dauerhafte Unfallfolgen geltend machen und ärztlich prüfen lassen.
Diese Unterlagen werden benötigt
- Versicherungsnummer
- Angaben zum Unfall (Datum, Ort, Hergang)
- ärztliche Atteste, Befunde, Krankenhausberichte
- ggf. AU-Bescheinigung, Rechnungen oder Polizeibericht[
Ratgeber Vorsorge & Vermögen

Ratgeber Vorsorge & Vermögen
Genesungsgeld
Genesungsgeld nach einem Unfall: Wie hoch ist es und wie lange wird es gezahlt?
Ratgeber Vorsorge & Vermögen
Unfallversicherung Ausland
Mit einer Unfallversicherung im Ausland optimal abgesichert: effektiver Schutz vor Kosten bei Unfällen
Ratgeber Vorsorge & Vermögen
Unfallversicherung für Selbstständige
Unfallversicherung für Selbstständige: Schutz vor Einkommensausfällen und hohen Kosten. Warum diese Absicherung unverzichtbar ist, erfahren Sie hier!
Das könnte Sie auch interessieren

Unfallversicherung
RisikoLeben Komfort
Die Risikolebensversicherung von Zurich sichert Sie und Ihre Lieben finanziell ab, wenn es zu schweren Erkrankungen oder einem Todesfall kommt. Die Absicherung von zwei Personen in einem Vertrag ist möglich.
Berufsunfähigkeitsversicherung
Die häufigsten Fragen zum Thema „Ist eine private Unfallversicherung sinnvoll?“
Es gilt kein Versicherungsschutz für Unfälle, die vorsätzlich herbeigeführt wurden. Außerdem gibt es Ausschlüsse in den Versicherungsbedingungen, wie zum Beispiel für Unfälle durch die Teilnahme an einem Auto- oder Motorradrennen.
Ja, die Zurich Unfallversicherung zahlt eine Todesfallleistung, wenn der unfallbedingte Tod innerhalb eines Jahres nach einem Unfall eintritt. Mit dem Premium-Baustein des Top-Tarifs verlängert sich die Frist, in der ein Unfalltod zur Leistung führt, sogar auf bis zu 2 Jahre. Die vereinbarte Summe wird an die Hinterbliebenen ausgezahlt.
Definitiv ist eine Unfallversicherung im Alter sinnvoll, denn gerade mit steigendem Alter nimmt das Risiko von Unfällen zu und die Heilungsverläufe sind meist langwieriger. Im Top-Tarif von Zurich sind zudem Unfälle infolge von Bewusstseinsstörungen wie Herzinfarkt oder Schlaganfall explizit mitversichert.
Bei der Zurich Unfallversicherung können Sie zusätzlich Assistance-Leistungen wie Fahrdienste oder Hilfe im Haushalt erhalten – besonders wichtig für ältere Menschen, die allein leben und längerfristig Unterstützung benötigen.
Ja, Rentner brauchen eine private Unfallversicherung, da die gesetzliche Unfallversicherung nach dem Berufsleben nicht mehr greift. Dabei steigt im Alter das Risiko für Unfälle und Stürze, und bei Zurich erhalten Senioren im Top-Tarif der Unfallversicherung für Rentner sogar Schutz bei Unfällen infolge von bestimmten Bewusstseinsstörungen sowie Sofortleistungen, z. B. bei einem Oberschenkelhalsbruch.
Ja, eine private Unfallversicherung für Kinder ist sinnvoll, denn die gesetzliche Unfallversicherung deckt nur Unfälle in der Schule, im Kindergarten oder auf direktem Weg dorthin ab. Obwohl laut Statistik über 90 Prozent der Unfälle bei Kindern zu Hause oder in der Freizeit passieren, bleibt genau dort in der Regel der Schutz aus.
Eine Unfallversicherung ist wichtig, wenn Sie Ihren Schutz auch auf Freizeit, Haushalt und Sport ausdehnen möchten – dort greift die gesetzliche Absicherung nicht. Besonders sinnvoll ist sie für Selbstständige, Hausfrauen und -männer, für Kinder, Rentner und alle mit erhöhtem Unfallrisiko durch Sport oder Hobbys.
Eine private Unfallversicherung bietet Ihnen Schutz, wo die gesetzliche nicht greift, und sichert Sie weltweit rund um die Uhr ab.
- Finanzielle Absicherung: Kapital- oder Rentenzahlungen bei Invalidität, Todesfallleistungen für Angehörige
- Flexibel nutzbare Leistungen: z. B. für Umbauten, Therapien oder Einkommensausgleich
- Sofort- und Zusatzleistungen: etwa bei Knochenbrüchen, für kosmetische Operationen oder Bergungskosten
- Assistance-Services: praktische Hilfe wie Fahrdienste, Haushaltshilfe oder Reha-Management